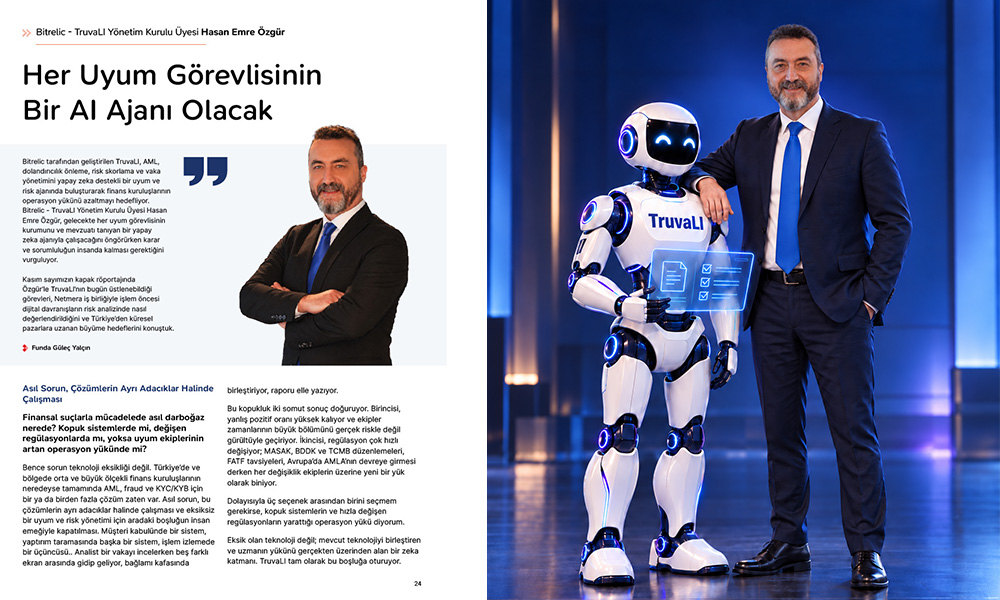
Bitrelic – TruvaLI Yönetim Kurulu Üyesi Hasan Emre Özgür ile Fintechtime’ın Kasım sayısı için gerçekleştirdiğimiz kapak röportajı şimdi yayında.
Bitrelic tarafından geliştirilen TruvaLI, AML, dolandırıcılık önleme, risk skorlama ve vaka yönetimini yapay zeka destekli bir uyum ve risk ajanında buluşturarak finans kuruluşlarının operasyon yükünü azaltmayı hedefliyor. TruvaLI Yönetim Kurulu Üyesi Hasan Emre Özgür, gelecekte her uyum görevlisinin kurumunu ve mevzuatı tanıyan bir yapay zeka ajanıyla çalışacağını öngörürken karar ve sorumluluğun insanda kalması gerektiğini vurguluyor.
Kasım sayımızın kapak röportajında Özgür’le TruvaLI’nın bugün üstlenebildiği görevleri, Netmera iş birliğiyle işlem öncesi dijital davranışların risk analizinde nasıl değerlendirildiğini ve Türkiye’den küresel pazarlara uzanan büyüme hedeflerini konuştuk.
Asıl Sorun, Çözümlerin Ayrı Adacıklar Halinde Çalışması
Finansal suçlarla mücadelede asıl darboğaz nerede? Kopuk sistemlerde mi, değişen regülasyonlarda mı, yoksa uyum ekiplerinin artan operasyon yükünde mi?
Bence sorun teknoloji eksikliği değil. Türkiye’de ve bölgede orta ve büyük ölçekli finans kuruluşlarının neredeyse tamamında AML, fraud ve KYC/KYB için bir ya da birden fazla çözüm zaten var. Asıl sorun, bu çözümlerin ayrı adacıklar halinde çalışması ve eksiksiz bir uyum ve risk yönetimi için aradaki boşluğun insan emeğiyle kapatılması. Müşteri kabulünde bir sistem, yaptırım taramasında başka bir sistem, işlem izlemede bir üçüncüsü.. Analist bir vakayı incelerken beş farklı ekran arasında gidip geliyor, bağlamı kafasında birleştiriyor, raporu elle yazıyor.
Bu kopukluk iki somut sonuç doğuruyor. Birincisi, yanlış pozitif oranı yüksek kalıyor ve ekipler zamanlarının büyük bölümünü gerçek riskle değil gürültüyle geçiriyor. İkincisi, regülasyon çok hızlı değişiyor; MASAK, BDDK ve TCMB düzenlemeleri, FATF tavsiyeleri, Avrupa’da AMLA’nın devreye girmesi derken her değişiklik ekiplerin üzerine yeni bir yük olarak biniyor. Dolayısıyla üç seçenek arasından birini seçmem gerekirse, kopuk sistemlerin ve hızla değişen regülasyonların yarattığı operasyon yükü diyorum. Eksik olan teknoloji değil; mevcut teknolojiyi birleştiren ve uzmanın yükünü gerçekten üzerinden alan bir zeka katmanı. TruvaLI tam olarak bu boşluğa oturuyor.
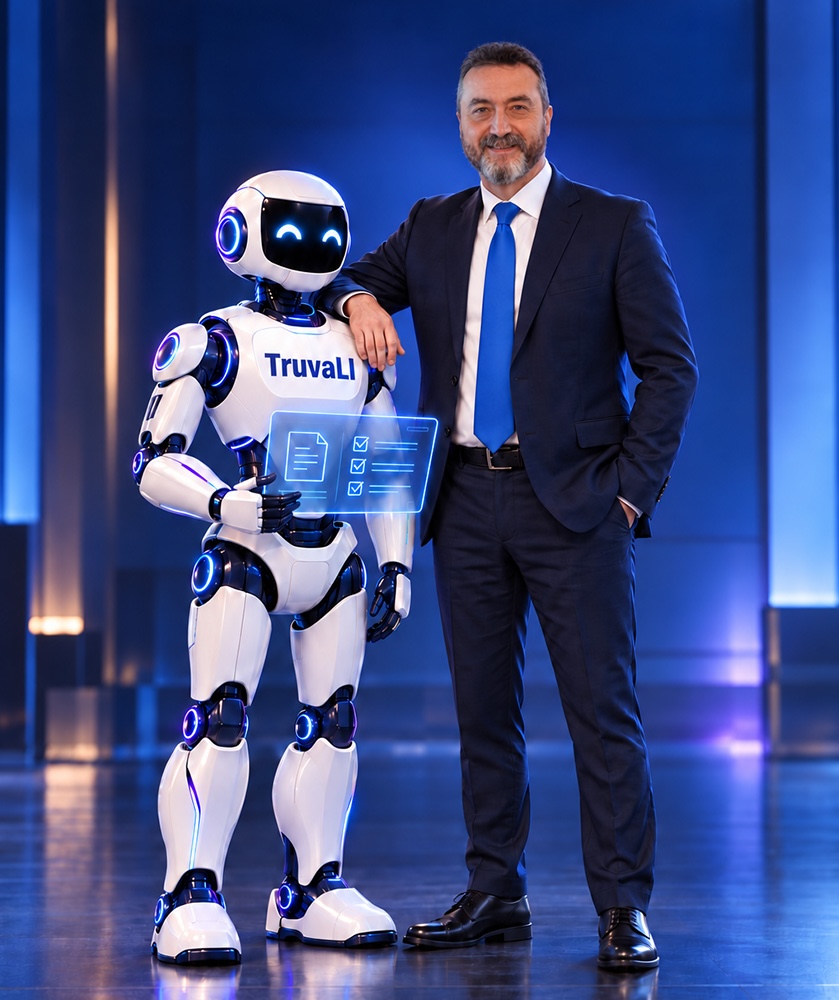
Bitrelic – TruvaLI Yönetim Kurulu Üyesi Hasan Emre Özgür
TruvaLI’yı bugün nasıl konumlandırıyorsunuz? Finans kuruluşlarının hangi yapısal sorununu çözmek üzere yola çıktınız?
TruvaLI’yı klasik bir AML ya da fraud yazılımı olarak tanımlamıyoruz. Kendimizi, uyum ve risk ekiplerinin yanında çalışan, yapay zeka destekli bir Uyum ve Risk Ajanı olarak konumlandırıyoruz. Bitrelic bünyesinde geliştirilen platform; AML ve yaptırım taramasını, müşteri edinimindeki kontrolleri, gerçek zamanlı işlem ve dolandırıcılık izlemeyi, risk skorlamayı ve vaka yönetimini tek bir çatı altında topluyor. Ancak bizi farklı kılan şey modül listesi değil; bu modüllerin arkasında çalışan, alana özel eğitilmiş ve kurumun kendi bilgisiyle büyüyen TruvaLI yapay zeka katmanı.
Çözmek için yola çıktığımız yapısal problem şu: Finans kuruluşları son yirmi yılda her yeni regülasyona ve her yeni dolandırıcılık tipine ayrı bir yazılımla cevap verdi. Ortaya birbiriyle konuşmayan sistemler, binlerce yanlış pozitif alarm ve bu alarmları tek tek elle inceleyen, yorgun uyum ve risk ekipleri çıktı. TruvaLI, alarm üreten bir sistem olmanın ötesine geçip vakayı anlayan, bağlam kuran, kural öneren ve kararı gerekçesiyle birlikte uzmanın önüne koyan bir yapı kurmak için tasarlandı. Hedefimiz net: AML, uyum ve risk yönetimi için harcanan operasyonel zamanı yüzde 80’e varan oranda azaltmak.
Örnek verelim. Ekim ayında görüştüğümüz önemli bir fintek şirketi, bir fon soruşturması kapsamında kişi ve şirketler hakkında bilgi talepleri aldıklarını söyledi. Üç günde, ekinde PDF dosyaları bulunan 2.000’e yakın e-posta gelmiş. Bu dosyaları tek tek okuyup istenen verileri sistemden çekerek uygun formatta yanıtlamak zorunda kaldıklarını anlattılar. TruvaLI ile bu işlem ne kadar sürecekti? Sadece dakikalar!
Bu nedenle şunu açıkça söyleyebilirim: Bugün hâlihazırda bir fraud ya da AML yazılımı kullanan kurumlar da TruvaLI’nin doğal müşterisi. TruvaLI, bir kurumun fraud ve uyum yönetiminin tamamını tek platformda üstlenebilecek şekilde tasarlandı. Ancak kurumlara bir geçiş baskısı yaşatmak istemiyoruz. İsteyen TruvaLI’yı mevcut sisteminin yanına alıp onun karşılayamadığı faydaları hemen görmeye başlayabilir. Deneyimimiz bize şunu söylüyor: Farkı gören kurum, yolculuğun geri kalanını bizimle yürümek istiyor.
Ajan Zaman Alan İşi Üstleniyor
TruvaLI’nın uyum ve fraud ajanı bugün bir finans kuruluşunda hangi işleri üstlenebiliyor?
Uyum ve Fraud ajanımızı, uzmanın yerine geçen bir sistem olarak değil, bir “uzman yardımcısı” olarak tarif ediyoruz. Rolünü tek cümleyle şöyle özetleyebilirim: Zaman alan işi üstlenip uzmanın önüne analizi yapılmış, kanıtı bağlanmış, taslağı hazır bir dosya koymak. Böylece uzman, zamanını gerçek riske ve karara ayırabiliyor. Ajanımız bugün sekiz görev ailesi altında 50’den fazla görev kodu üzerinde eğitilmiş durumda. Bir kurumda üstlenebildiği işleri şöyle sıralayabilirim:
- Gerçek zamanlı izleme ve risk skorlama: Platformla birlikte şüpheli işlemi daha tamamlanmadan işaretliyor; her müşteri için 200 milisaniyenin altında, gerekçesi açıklanabilir bir risk skoru üretiyor. Bu skorda davranış, cihaz ve ağ sinyallerini birlikte değerlendiriyor.
- Vaka ve alarm yönetimi: Alarmları önceliklendiriyor, vakayı değerlendiriyor ve şüpheli işlem bildirimi (ŞİB) anlatısının taslağını yazıyor. Uzmanın önüne “hesabı dondur, servet kaynağını iste, IP’yi doğrula” gibi somut aksiyon önerileri içeren bir not koyuyor; kritik vakalarda yetkiliyi mobil bildirimle anında haberdar ediyor.
- Kural ve rapor tasarımı: Uzmanın tek cümlelik talebini kurala çeviriyor, eşik kalibrasyonu öneriyor, rapor tanımlarını ve SQL taslaklarını hazırlıyor. Bunu 168 alan ve 53 toplamdan oluşan bir kural sözlüğüyle yapıyor ve her kuralı onaya sunuyor.
- Tarama ve ağ analizi: 269 ülke ve bölgeden 463’ü aşkın kaynakta yaptırım ve PEP taraması, Travel Rule kontrolleri ve anlık haberler üzerinden olumsuz medya (adverse media) taraması yapıyor. Hesaplar ve işlemler arasındaki bağlantılardan organize dolandırıcılık halkalarını ortaya çıkarıyor.
- Belge okuma: Kimlik ve ticari belgeleri okuyup ilgili alanları çıkarıyor; belgeler kurumun sunucusundan dışarı çıkmıyor.
- Mevzuat danışmanlığı: Mevzuata ilişkin sorulara kaynağını göstererek yanıt veriyor; cevap kaynakta yoksa bunu açıkça söylüyor.
Bu son madde özellikle önemli. Ajanımız yaklaşık 6.000 kaynak ve 270.000 sayfalık bir arşivle bu alana özel olarak eğitildi. 500 soruluk uyum sınavındaki başarı oranı yüzde 92,6.
Üstüne, her kurum kendi politikalarını, prosedürlerini ve uzmanlarının kararlarını ajana öğretebiliyor; öğrendiği her şey yalnızca o kuruma ait kalıyor. Sonuçta ajan genel bir sohbet asistanı gibi değil, o kurumu tanıyan deneyimli bir ekip arkadaşı gibi çalışıyor. Ajanımız için hazırladığımız özgeçmişteki bir cümle bunu iyi özetliyor: “Yemek kartı, otopark ya da yıllık izin istemiyorum. Bir sunucu, net yetkiler ve bana geri bildirim veren uzmanlar yeterli.”
Statik Kural Eskir, Öğrenen Ajan Güçlenir
Dolandırıcılık yöntemleri sabit kurallardan daha hızlı değişiyor. TruvaLI’nın geçmiş fraud vakalarından yeni kurallar önerebilmesi bu yarışta nasıl bir avantaj sağlıyor?
Dolandırıcılar bugün birer ürün ekibi gibi çalışıyor; yöntemlerini test ediyor, hangi kanalın açık olduğunu öğreniyor ve çok hızlı değiştiriyorlar. Statik kural mantığının temel zaafı şu: Kural, genellikle kayıp yaşandıktan sonra yazılıyor. Kurumun yeni bir örüntüyü fark etmesi, analiz etmesi, kuralı tanımlaması, test etmesi ve canlıya alması haftalar alabiliyor. O sürede dolandırıcı bir sonraki yönteme geçmiş oluyor.
TruvaLI bu döngüyü kısaltıyor. Ajan, sonuçlanmış ve doğrulanmış dolandırıcılık vakalarını analiz ederek ortak örüntüleri çıkarıyor ve bunları doğal dille açıklanmış somut kural önerilerine dönüştürüyor. Eksik parametre varsa uzmanı uyarıyor. Önerilen kural, canlıya alınmadan önce geçmiş veriler üzerinde simüle ediliyor; kaç alarm üreteceği, hangi vakaları yakalayacağı ve yanlış pozitif etkisi önceden görülüyor. Son karar ise maker-checker onayıyla uzmanda kalıyor.
Bu yarışta avantaj, haftalar süren bir süreci saatler ya da günler mertebesine indirebilmekten geliyor. Üstelik her yeni vaka, ajanın kurumu biraz daha iyi tanıması anlamına geliyor. Statik bir kural seti zamanla eskir; öğrenen bir ajan ise zamanla güçlenir.
Bitrelic – TruvaLI Yönetim Kurulu Üyesi Hasan Emre Özgür
Karar ve Sorumluluk İnsanda Kalacak
Yapay zeka ajanlarına finansal süreçlerde ne kadar yetki verilebilir? TruvaLI’de insan hangi noktada devreye giriyor?
Bu, bizim için ürünün en temel tasarım ilkesi. TruvaLI’da yaklaşımımız “insan döngünün içinde” (human-in-the-loop) üzerine kurulu: Ajan hazırlar, analiz eder, önerir ve gerekçesini açıklar; sonuç doğuran kararı insan verir.
Pratikte bu şöyle işliyor: Ajana verilecek yetkinin sınırını kurum belirliyor. Örneğin düşük riskli ve net biçimde tanımlanmış bazı alarmların tam kayıt altında otomatik kapatılmasına kurum izin verebilir. Ancak bir müşterinin işleminin bloke edilmesi, şüpheli işlem bildirimi yapılması ya da yeni bir kuralın canlıya alınması gibi sonuç doğuran adımlar maker-checker onayından geçiyor. Ajanın önerdiği her kural önce geçmiş veriler üzerinde simüle ediliyor; kaç alarm üreteceği, yanlış pozitif etkisi görülmeden devreye girmiyor.
Bir diğer kritik nokta açıklanabilirlik. Ajanın verdiği her önerinin hangi veriye ve hangi mevzuata dayandığı izlenebilir ve kayıt altında. Bir denetçi ya da regülatör geldiğinde “bu kararı neden verdiniz?” sorusunun cevabı sistemde hazır duruyor. Özetle, ajan yorulmaz ama karar ya da sorumluluk almaz, almamalı. Sorumluluk mevzuat gereği uyum görevlisinde; biz de sistemi bu gerçeğe göre tasarladık.
Uyum görevlilerinin bilgisini geliştiren ve ölçebilen bir ajandan söz ediyorsunuz. Gelecekte her uyum görevlisinin yanında kendine ait bir yapay zeka ajanı olacak mı?
Uyum ve risk yönetimi, bilgi yoğunluğu çok yüksek ve sürekli değişen bir alan. Yeni bir analistin bir kurumda gerçekten yetkin hale gelmesi aylar alabiliyor; deneyimli bir uzmanın ise değişen mevzuatı takip etmesi başlı başına bir iş yükü. TruvaLI’nin ajanı burada iki rol üstleniyor. Birincisi bir eğitmen gibi davranıyor: Uzmana bir kuralın ya da bir kararın arkasındaki mevzuatı kaynağıyla birlikte açıklıyor, kurumun kendi geçmiş vakalarından gerçekçi senaryolar üretiyor. İkincisi bir ölçme aracı olarak çalışıyor: Bu senaryolar üzerinden uzmanın bilgisini sınayabiliyor, yöneticiye ekibin hangi konularda güçlü, hangi konularda gelişime açık olduğunu gösterebiliyor.
Geleceğe dair sorunuza gelince: Evet, bunun mümkün olduğunu değil, kaçınılmaz olduğunu düşünüyorum. Bugün yazılım geliştiricilerin büyük bölümü artık bir yapay zeka asistanıyla çalışıyor; uyum ve risk tarafında da aynı dönüşümün yaşanacağına inanıyorum. Her uyum görevlisinin yanında, kurumunu tanıyan, mevzuatı bilen ve yorulmayan kendi ajanı olacak. Ancak bir noktanın altını çizmek gerek. Ajan, uzmanı gereksiz kılmıyor; onu tekrar eden, düşük katma değerli işlerden kurtarıp muhakeme gerektiren işlere odaklıyor. Karar ve sorumluluk her zaman insanda kalacak. Biz de doğrusunun bu olduğuna inanıyor ve ürünü buna göre geliştiriyoruz.
“Ajanın hep yanında” yaklaşımıyla hazırladığınız TruvaLI Mobile, uyum ve risk yönetiminde çalışma biçimini nasıl değiştirecek?
Risk mesai saati tanımıyor. Dolandırıcılık girişimlerinin önemli bir kısmı gece yarısı, hafta sonu ya da bayram tatilinde gerçekleşiyor; ama kritik kararı verecek yetkili çoğu zaman o anda bilgisayarının başında değil. TruvaLI Mobile, “ajanın hep yanında” fikrini tam olarak bu boşluk için hayata geçiriyor.
Mobil uygulamayla yetkili, kritik bir vaka oluştuğunda anlık bildirim alıyor, ajanın hazırladığı vaka özetini ve gerekçesini telefonunda görüyor ve kendi yetki sınırları içinde işlemi durdurma ya da onaylama kararını oradan verebiliyor. Yöneticiler ise ekiplerinin performansını, bekleyen vakaları ve süreleri anlık olarak izleyebiliyor. Bu, uyumu bir masa başı süreci olmaktan çıkarıp kesintisiz bir sürece dönüştürüyor.
Burada en çok dikkat ettiğimiz konu şu: Mobil, yönetişimden taviz vermek anlamına gelmiyor. Kurumun yetki matrisi ve maker-checker (dört göz) kuralları mobilde de aynen geçerli. Yani hız kazanıyoruz ama kontrolü kaybetmiyoruz. Rakiplerimizin önemli bir kısmında bulunmayan bu özelliğin, sahada en hızlı fark edilecek avantajlarımızdan biri olacağını düşünüyorum.
Finans kuruluşlarının en hassas başlıklarından biri veri güvenliği. TruvaLI’nın kurumların kendi altyapısında çalışabilen mimarisi ne sağlıyor?
Finans kuruluşlarının yapay zekaya mesafeli durmasının en önemli nedeni çok haklı bir kaygı. Müşteri verisinin kurumun dışına çıkması. Genel amaçlı, bulut tabanlı ve yurt dışında barındırılan modellere müşteri ve işlem verisi göndermek, bankacılık ve ödeme sektöründe hem regülasyon hem itibar açısından kabul edilebilir bir risk değil.
TruvaLI bu nedenle baştan, kurumun kendi altyapısında (on-premise) çalışabilecek şekilde tasarlandı. Kullandığımız model, bu alana özel olarak eğitilmiş ve kendi donanımımızda geliştirilmiş kendi modelimiz; herhangi bir dış yapay zeka servisine bağımlı değil. Kurumun içine kurulduğunda veri kurumun dışına çıkmıyor. Sistem; yaptırım listeleri ve mevzuat güncellemeleri gibi dış kaynaklardan öğrenmeye devam ediyor ama dışarıya hiçbir şey paylaşmıyor. Kurumun ajana öğrettiği bilgi bankası da tamamen kurumun kendisine ait.
Bu mimari; KVKK, BDDK, TCMB, SPK ve BTK düzenlemeleriyle, özellikle veri yerelleştirme gereklilikleriyle doğrudan örtüşüyor. Yurt dışı pazarlarda ise GDPR, AB’nin yeni AMLA çerçevesi ve SOC 2 ile uyumlu bir yapı sunuyoruz. Kısacası kurumlara “yapay zekanın faydasını alın ama verinizin kontrolünü elinizde tutun” diyebiliyoruz. Bunun bugün pazarda gerçek bir ayrışma noktası olduğunu düşünüyorum.
Bitrelic – TruvaLI Yönetim Kurulu Üyesi Hasan Emre Özgür
Finans kuruluşlarının en hassas başlıklarından biri veri güvenliği. TruvaLI’nın kurumların kendi altyapısında çalışabilen mimarisi ne sağlıyor?
Finans kuruluşlarının yapay zekaya mesafeli durmasının en önemli nedeni çok haklı bir kaygı. Müşteri verisinin kurumun dışına çıkması. Genel amaçlı, bulut tabanlı ve yurt dışında barındırılan modellere müşteri ve işlem verisi göndermek, bankacılık ve ödeme sektöründe hem regülasyon hem itibar açısından kabul edilebilir bir risk değil.
TruvaLI bu nedenle baştan, kurumun kendi altyapısında (on-premise) çalışabilecek şekilde tasarlandı. Kullandığımız model, bu alana özel olarak eğitilmiş ve kendi donanımımızda geliştirilmiş kendi modelimiz; herhangi bir dış yapay zeka servisine bağımlı değil. Kurumun içine kurulduğunda veri kurumun dışına çıkmıyor. Sistem; yaptırım listeleri ve mevzuat güncellemeleri gibi dış kaynaklardan öğrenmeye devam ediyor ama dışarıya hiçbir şey paylaşmıyor. Kurumun ajana öğrettiği bilgi bankası da tamamen kurumun kendisine ait.
Bu mimari; KVKK, BDDK, TCMB, SPK ve BTK düzenlemeleriyle, özellikle veri yerelleştirme gereklilikleriyle doğrudan örtüşüyor. Yurt dışı pazarlarda ise GDPR, AB’nin yeni AMLA çerçevesi ve SOC 2 ile uyumlu bir yapı sunuyoruz. Kısacası kurumlara “yapay zekanın faydasını alın ama verinizin kontrolünü elinizde tutun” diyebiliyoruz. Bunun bugün pazarda gerçek bir ayrışma noktası olduğunu düşünüyorum.
Dolandırıcılığın Hikayesi İşlemden Önce Başlar
Netmera iş birliğiyle işlem öncesindeki dijital davranışları risk değerlendirmesine dahil ediyorsunuz. Bu yaklaşım dolandırıcılığı ne kadar erken görünür kılabilir?
Geleneksel işlem izleme sistemleri riski, işlem gerçekleştiği anda ya da gerçekleştikten sonra görür. Oysa dolandırıcılığın hikayesi işlemden çok önce başlar. Yeni bir cihazdan yapılan giriş, ardından gelen şifre sıfırlama, kısa süre içinde yeni bir alıcı eklenmesi, olağandışı bir saatte açılan oturum ya da uygulama içinde alışılmışın dışında bir gezinme akışı.. Bunların her biri tek başına masum olabilir; ama bir araya geldiklerinde güçlü bir sinyal oluştururlar.
Hâlihazırda Genel Müdürü olduğum Netmera ile kurduğumuz stratejik iş birliğiyle TruvaLI, Netmera’nın mobil ve web SDK’ları aracılığıyla toplanan dijital davranış verilerini de risk değerlendirmesine dahil edebiliyor. Bu sayede risk, para hesaptan çıkmadan önceki dakikalarda görünür hale gelebiliyor.
Bunun en büyük etkisini, müşterinin kendi eliyle onay verdiği sosyal mühendislik vakalarında göreceğimizi düşünüyorum. Bu tür vakalarda işlem teknik olarak “meşru” göründüğü için işlem bazlı sistemlerin yakalama şansı düşüktür; davranış ise çoğu zaman bir şeylerin ters gittiğini önceden ele verir. Erken görmek, kaybı geri almaya çalışmak yerine kaybı hiç yaşamamak demek.
Aynı davranış verisinin hem müşteri deneyiminde hem risk yönetiminde kullanılması finansal teknolojilerde nasıl bir alan açabilir?
Finans kuruluşlarında pazarlama ve risk ekipleri uzun yıllar aynı müşteriye iki ayrı pencereden baktı. Bir taraf müşteriyi büyütmeye, diğer taraf ondan korunmaya çalıştı; çoğu zaman da birbirlerinin verisini görmeden. Netmera’daki genel müdürlük görevim ve TruvaLI’deki yönetim kurulu rolüm sayesinde bu iki dünyayı da yakından tanıyorum ve aralarındaki duvarın artık anlamını yitirdiğini düşünüyorum.
Aynı davranış verisi iki yönde değer üretebiliyor. Davranışı tutarlı ve güvenilir olan bir müşteriye daha az sürtünme, daha az ek doğrulama adımı ve daha kişiselleştirilmiş teklifler sunabilirsiniz. Davranışı anomali gösteren bir oturumda ise ek doğrulama devreye girer. Yani güvenlik, herkese aynı bariyeri koyan bir yapı olmaktan çıkıp riske göre ayarlanan akıllı bir katmana dönüşüyor. Kampanya ve sadakat programlarının kötüye kullanılması, kupon ve bonus suistimali gibi büyüme tarafının doğrudan maliyetleri de bu sayede çok daha erken tespit edilebiliyor.
Bence bu, finansal teknolojilerde “güvenli büyüme” diyebileceğimiz yeni bir alan açıyor. Müşteri deneyimini bozmadan güvenliği artırmak ve güvenlikten taviz vermeden büyümek, bugüne kadar birbiriyle çelişen iki hedef gibi görülüyordu. Davranış verisinin ortak bir zeka katmanında buluşması, bu iki hedefi aynı masaya oturtuyor.
Türkiye Hem Ana Pazar Hem Laboratuvar
Türkiye sizin için başlangıç pazarı mı, ana pazar mı? Balkanlar, Avrupa ve Orta Doğu için büyüme planınız nasıl şekilleniyor?
Türkiye bizim için hem ana pazar hem de en iyi laboratuvar. Dijital bankacılık ve mobil ödeme kullanımının çok yüksek olduğu, fintek ekosisteminin son derece dinamik olduğu ve MASAK, BDDK, TCMB gibi otoritelerin güçlü bir düzenleyici çerçeve çizdiği bir pazardan bahsediyoruz. TruvaLI’nin kökeni de günlük milyonlarca işlemin gerçek zamanlı izlenmesini gerektiren yüksek hacimli bir sektörün ihtiyacına dayanıyor. Bu kadar talepkâr bir ortamda olgunlaşan bir ürünün başka pazarlarda da güçlü olacağına inanıyorum.
Büyüme planımız aşamalı. Türkiye’den sonraki ilk adımımız, kültürel ve ticari yakınlığımızın yüksek olduğu Azerbaycan ve Özbekistan gibi Türk cumhuriyetleri. Orta Doğu tarafında Bahreyn ve Dubai’deki temsilcilerimiz üzerinden MENA bölgesine açılıyoruz; bu bölgede katılım bankacılığı ve İslami finansın kendine özgü uyum ihtiyaçlarını da yakından değerlendiriyoruz. Balkanlar ve Avrupa için ise Bitrelic’in Karadağ’daki varlığı doğal bir köprü oluşturuyor. Avrupa’da AMLA ile birlikte uyum standartlarının yeniden tanımlandığı bu dönemin, GDPR ve AMLA ile uyumlu, kurum içinde çalışabilen bir yapay zeka ajanı için önemli bir fırsat penceresi olduğunu düşünüyorum.
Kısacası Türkiye’den doğan, ama ilk günden küresel standartlara göre tasarlanmış bir ürün inşa ediyoruz. Kanada’daki ilk müşterimiz de bu ürünün sınırları aşabildiğinin erken bir göstergesi.
Önümüzdeki 12 ay TruvaLI için nasıl bir dönem olacak? 2027’de yeni ürünler, müşteriler, iş birlikleri ve pazarlar açısından hangi hedeflere ulaşmak istiyorsunuz?
Önümüzdeki 12 ayı TruvaLI için ölçeklenme dönemi olarak görüyorum. Bugün e-para ve ödeme kuruluşları, kripto, şans oyunları ve finansal hizmetler gibi farklı dikeylerde canlı müşterilerimiz var; ilk yurt dışı müşterimiz de Kanada’dan. Bunun yanında sigorta ve turizm gibi alanlarda kurumlarla kavram kanıtlama (POC) çalışmaları üzerinde anlaştık. Bankalarla görüşmelerimiz de sürüyor.
2027 için hedefimiz 15-20 arası yeni kurumsal müşteri. Bunların ağırlıklı kısmının Türkiye’den; bankalar, fintekler, e-para kuruluşları, kripto platformları, aracı kurumlar, faktoring ve sigorta şirketlerinden gelmesini bekliyoruz. Bunun yanında Türk cumhuriyetlerinde ve MENA bölgesinde ilk satışlarımızı gerçekleştirmeyi hedefliyoruz.
Ürün tarafında TruvaLI Yapay Zeka Ajanını kredi karar destek, kredi riski skorlama, işletmelerin iflasını öngörme, POS tefeciliği vb davranışlar gösteren işyerlerini önceden fark etme gibi farklı spesifik alanlarda eğiterek yalnızca AML ve Fraud yönetiminde değil kurumların bugün karar vermekte ve tespit etmekte zorlandığı birçok hassas problemi giderecek bir platforma dönüştüreceğiz. Zaten sunum yaptığımız kurumlar da bizden “peki şu problemimi de Ajan ile çözebilir miyiz? “ diye talepte bulunuyor.
Ayrıca ana bankacılık uygulamaları, mobil cüzdanlar, kart ve pos sistemleri sağlayıcı şirketler ile entegrasyon ve iş birlikleri yaparak daha çok kuruma ulaşmayı hedefliyoruz.