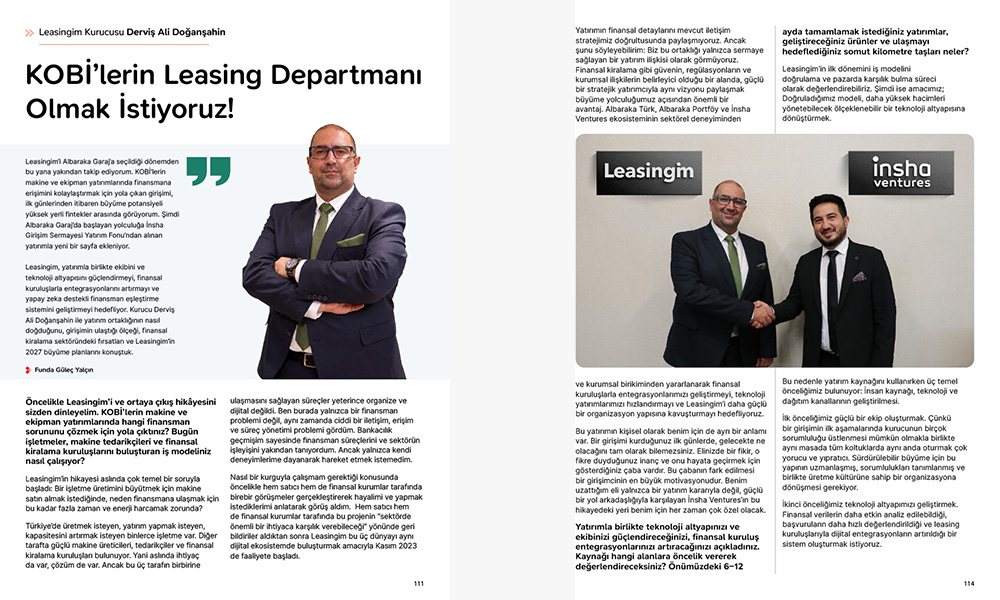
Leasingim Kurucusu Derviş Ali Doğanşahin ile Fintechtime Kasım sayısı için gerçekleştirdiğimiz özel röportaj yayında.
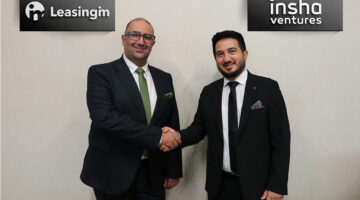
Leasingim’i Albaraka Garaj’a seçildiği dönemden bu yana yakından takip ediyorum. KOBİ’lerin makine ve ekipman yatırımlarında finansmana erişimini kolaylaştırmak için yola çıkan girişimi, ilk günlerinden itibaren büyüme potansiyeli yüksek yerli fintekler arasında görüyorum. Şimdi Albaraka Garaj’da başlayan yolculuğa İnsha Girişim Sermayesi Yatırım Fonu’ndan alınan yatırımla yeni bir sayfa ekleniyor.
Leasingim, yatırımla birlikte ekibini ve teknoloji altyapısını güçlendirmeyi, finansal kuruluşlarla entegrasyonlarını artırmayı ve yapay zeka destekli finansman eşleştirme sistemini geliştirmeyi hedefliyor. Kurucu Derviş Ali Doğanşahin ile yatırım ortaklığının nasıl doğduğunu, girişimin ulaştığı ölçeği, finansal kiralama sektöründeki fırsatları ve Leasingim’in 2027 büyüme planlarını konuştuk.
Öncelikle Leasingim’i ve ortaya çıkış hikâyesini sizden dinleyelim. KOBİ’lerin makine ve ekipman yatırımlarında hangi finansman sorununu çözmek için yola çıktınız? Bugün işletmeler, makine tedarikçileri ve finansal kiralama kuruluşlarını buluşturan iş modeliniz nasıl çalışıyor? Leasingim’in hikayesi aslında çok temel bir soruyla başladı: Bir işletme üretimini büyütmek için makine satın almak istediğinde, neden finansmana ulaşmak için bu kadar fazla zaman ve enerji harcamak zorunda?
Türkiye’de üretmek isteyen, yatırım yapmak isteyen, kapasitesini artırmak isteyen binlerce işletme var. Diğer tarafta güçlü makine üreticileri, tedarikçiler ve finansal kiralama kuruluşları bulunuyor. Yani aslında ihtiyaç da var, çözüm de var. Ancak bu üç tarafın birbirine ulaşmasını sağlayan süreçler yeterince organize ve dijital değildi. Ben burada yalnızca bir finansman problemi değil, aynı zamanda ciddi bir iletişim, erişim ve süreç yönetimi problemi gördüm. Bankacılık geçmişim sayesinde finansman süreçlerini ve sektörün işleyişini yakından tanıyordum. Ancak yalnızca kendi deneyimlerime dayanarak hareket etmek istemedim. Nasıl bir kurguyla çalışmam gerektiği konusunda öncelikle hem satıcı hem de finansal kurumlar tarafında birebir görüşmeler gerçekleştirerek hayalimi ve yapmak istediklerimi anlatarak görüş aldım. Hem satıcı hem de finansal kurumlar tarafında bu projenin “sektörde önemli bir ihtiyaca karşılık verebileceği” yönünde geri bildiriler aldıktan sonra Leasingim bu üç dünyayı aynı dijital ekosistemde buluşturmak amacıyla Kasım 2023 de faaliyete başladı.
Bugün bir makine tedarikçisi Leasingim üzerinden ürünlerini sunabiliyor, müşterisinin finansman talebini oluşturabiliyor ve satış sürecini takip edebiliyor. Makine satın almak isteyen işletme farklı finansal kiralama kuruluşlarına ayrı ayrı başvurmak yerine tek bir platform üzerinden sürecini yönetebiliyor. Finansal kiralama kuruluşları ise kendilerine ulaşan, belirli bir ön değerlendirmeden geçmiş finansman taleplerini değerlendirebiliyor.
Türkiye’de özellikle küçük ve orta ölçekli işletmelerin önemli bir bölümünde finansman süreçlerini yönetecek uzman kadrolar bulunmuyor. Bir makine tedarikçisinin kendi bünyesinde profesyonel bir leasing departmanı oluşturması ise hem uzmanlık hem de maliyet açısından oldukça güç. Biz tam da bu noktada devreye giriyoruz. Biz ilk günden beri Leasingim’i “KOBİ’lerin Leasing Departmanı” olarak konumlandırdık. Çünkü bizce bir işletmenin profesyonel finansman hizmetine ulaşabilmesi, büyüklüğüne veya bünyesinde oluşturabildiği finans ekibine bağlı olmamalı. Çünkü her KOBİ, yatırım yaparken profesyonel bir finansman yönetimini hak ediyor.
Leasingim’i Albaraka Garaj’a seçildiğiniz dönemden bu yana takip ediyorum. Hızlandırma programının girişiminizin gelişiminde nasıl bir etkisi oldu? İlk yılınızda 200’ün üzerinde makine tedarikçisine ulaştığınızı, 250’den fazla başvuru ve 500 milyon TL’lik hacim oluşturduğunuzu paylaşmıştınız. Bugün hangi ölçeğe ulaştınız ve yatırım almaya hazır olduğunuzu gösteren en önemli gelişmeler nelerdi?
Leasingim Kurucusu Derviş Ali Doğanşahin
2024 yılına girerken 01/01/2024 de 00:06 da “2024’ün İlk İyi Haberi Garaj’dan!” konulu bir mail aldım ve Albaraka Garaj ile uzun bir yol arkadaşlığımızın başlangıcı bu maille başladı. Albaraka Garaj süreci bizim için önemli bir dönüm noktasıydı. Bir girişimci olarak kendi fikrinize inanmanız çok değerli. Bununla birlikte o fikrin, sektörün güçlü oyuncuları tarafından da anlaşılması ve potansiyelinin görülmesi ayrı bir motivasyon kaynağı oldu. Albaraka Garaj aslında benim için bir hızlandırma programından çok “Girişime Değer Katma Programı” çünkü sizi dinliyorlar ve aksiyon alıyorlar. Buda girişiminizin değerlenerek hızlanmasını sağlıyor.
Bugün geldiğimiz noktada 2025 yılının hem proforma üretim hem de kullanıcı adedinde %100 üzerinde artışa 2026’nın ilk çeyreğinde ulaştık. 2026 yılında Eylül sonu itibariyle 1 Milyar TL proforma üretimi sağladık. Bu rakamların benim için anlamı yalnızca büyüme değil. Her bir talep, üretim kapasitesini artırmak isteyen bir işletmeyi; her bir tedarikçi, daha fazla satış yapmak isteyen bir üreticiyi temsil ediyor.
Yatırım almaya hazır olduğumuzu gösteren en önemli gelişme ise iş modelimizin yalnızca teoride değil, gerçek piyasa koşullarında da karşılık bulmasıydı. Makine alıcısı bir çok teklifi zahmetsiz bir şekilde değerlendirip yatırımı için en iyi koşullara ulaşırken, makine satıcısı da alıcıdan gelen leasing ile ilgili sorulara ayırdığı vakti artık sadece satış performansına ayırarak gerçek odağına kavuştu. Finansal kiralama kuruluşları açısından ise organize edilmiş ve ön değerlendirmeden geçirilmiş başvurularla daha verimli bir çalışma süreci oluşturuyoruz. Leasingim’in yatırım alması bizim için bir başarı noktası; ancak asıl hedefimiz yatırım alabilen değil, sürdürülebilir biçimde büyüyebilen bir teknoloji şirketi olmak. Şimdi bu hedefi çok daha güçlü bir organizasyon ve teknoloji altyapısıyla ileriye taşıma dönemindeyiz.
İnsha GSYF’den aldığınız yatırım Leasingim için önemli bir dönüm noktası. Yatırım süreci nasıl başladı ve İnsha Ventures ile bu ortaklığı oluştururken hangi hedeflerde buluştunuz? Paylaşmanız mümkünse yatırımın finansal büyüklüğünü ve ortaklık yapısını da öğrenmek isteriz. Sermaye desteğinin yanında bu iş birliğinin size sağlayacağı stratejik katkıları nasıl değerlendiriyorsunuz?
Albaraka Garaj’ın Demo Day’in de girişimcilerin sunumu yapıldıktan sonra bir panel gerçekleşti. Burada konuşmacılardan biri İnsha Ventures’in genel müdürü SN. Hasan Sami Bayansar’dı. Kendisi konuşmasında Finansal / Operasyonel kiralama süreçleri ve girişimleri beni heyecanlandırıyor cümlesini duyunca. Hadi Derviş Ali tam zamanı dedim kendi kendime ve panelden sonra kendisi ile kısa bir tanışma gerçekleştirdikten sonra süreç hemen başladı. Albaraka Garaj ekosisteminde başlayan tanışıklığımız zaman içerisinde karşılıklı güvene, ortak bir vizyona ve nihayetinde yatırım ortaklığına dönüştü. Bu süreçte benim için önemli olan yalnızca Leasingim’in finansal potansiyelinin değerlendirilmesi değildi. Kurmaya çalıştığımız yapının, Türkiye’de finansal kiralama sektörünün dijital dönüşümüne sağlayabileceği katkının da anlaşılmasıydı.
Yatırım süreci boyunca iş modelimizi, finansal performansımızı, teknoloji yol haritamızı ve büyüme potansiyelimizi farklı açılardan değerlendirme fırsatı bulduk. Bu süreç aynı zamanda girişimimizin kurumsallaşması açısından önemli bir deneyim oldu.
Yatırımın finansal detaylarını mevcut iletişim stratejimiz doğrultusunda paylaşmıyoruz. Ancak şunu söyleyebilirim: Biz bu ortaklığı yalnızca sermaye sağlayan bir yatırım ilişkisi olarak görmüyoruz. Finansal kiralama gibi güvenin, regülasyonların ve kurumsal ilişkilerin belirleyici olduğu bir alanda, güçlü bir stratejik yatırımcıyla aynı vizyonu paylaşmak büyüme yolculuğumuz açısından önemli bir avantaj. Albaraka Türk, Albaraka Portföy ve İnsha Ventures ekosisteminin sektörel deneyiminden ve kurumsal birikiminden yararlanarak finansal kuruluşlarla entegrasyonlarımızı geliştirmeyi, teknoloji yatırımlarımızı hızlandırmayı ve Leasingim’i daha güçlü bir organizasyon yapısına kavuşturmayı hedefliyoruz.
Bu yatırımın kişisel olarak benim için de ayrı bir anlamı var. Bir girişimi kurduğunuz ilk günlerde, gelecekte ne olacağını tam olarak bilemezsiniz. Elinizde bir fikir, o fikre duyduğunuz inanç ve onu hayata geçirmek için gösterdiğiniz çaba vardır. Bu çabanın fark edilmesi bir girişimcinin en büyük motivasyonudur. Benim uzattığım eli yalnızca bir yatırım kararıyla değil, güçlü bir yol arkadaşlığıyla karşılayan İnsha Ventures’ın bu hikayedeki yeri benim için her zaman çok özel olacak.
Yatırımla birlikte teknoloji altyapınızı ve ekibinizi güçlendireceğinizi, finansal kuruluş entegrasyonlarınızı artıracağınızı açıkladınız. Kaynağı hangi alanlara öncelik vererek değerlendireceksiniz? Önümüzdeki 6–12 ayda tamamlamak istediğiniz yatırımlar, geliştireceğiniz ürünler ve ulaşmayı hedeflediğiniz somut kilometre taşları neler?
Leasingim’in ilk dönemini iş modelini doğrulama ve pazarda karşılık bulma süreci olarak değerlendirebiliriz. Şimdi ise amacımız; Doğruladığımız modeli, daha yüksek hacimleri yönetebilecek ölçeklenebilir bir teknoloji altyapısına dönüştürmek.
Bu nedenle yatırım kaynağını kullanırken üç temel önceliğimiz bulunuyor: İnsan kaynağı, teknoloji ve dağıtım kanallarının geliştirilmesi.
İlk önceliğimiz güçlü bir ekip oluşturmak. Çünkü bir girişimin ilk aşamalarında kurucunun birçok sorumluluğu üstlenmesi mümkün olmakla birlikte aynı masada tüm koltuklarda aynı anda oturmak çok yorucu ve yıpratıcı. Sürdürülebilir büyüme için bu yapının uzmanlaşmış, sorumlulukları tanımlanmış ve birlikte üretme kültürüne sahip bir organizasyona dönüşmesi gerekiyor.
İkinci önceliğimiz teknoloji altyapımızı geliştirmek. Finansal verilerin daha etkin analiz edilebildiği, başvuruların daha hızlı değerlendirildiği ve leasing kuruluşlarıyla dijital entegrasyonların artırıldığı bir sistem oluşturmak istiyoruz.
Üçüncü önceliğimiz ise tedarikçi ağımızı büyütmek ve Leasingim’i makine satış süreçlerinin doğal bir parçası haline getirmek.
Önümüzdeki 6–12 aylık dönemde yapay zeka destekli finansman eşleştirme altyapısının ilk aşamalarını hayata geçirmek, finansal kuruluş entegrasyonlarında somut ilerleme sağlamak ve operasyonlarımızı daha fazla otomasyonla yönetilebilir hale getirmek istiyoruz. Bunun yanında tedarikçilerimizin yalnızca finansman değil, tahsilat ve finansal hizmet ihtiyaçlarına da çözüm sunabilecek yeni iş modelleri üzerinde çalışıyoruz.
Yeni dönemin önemli başlıklarından biri yapay zeka destekli finansman eşleştirme altyapınız olacak. İşletmenin finansman ihtiyacıyla uygun leasing kuruluşunu eşleştirirken hangi verileri ve kriterleri kullanmayı planlıyorsunuz? Bu teknolojinin başvuru süresi, teklif kalitesi ve finansmana erişim başarısı üzerinde nasıl bir fark yaratmasını bekliyorsunuz?
Bugün finansal kiralama süreçlerindeki en önemli verimsizliklerden biri, doğru finansman talebinin her zaman doğru finansal kuruluşa yönlendirilememesi. Her finansal kiralama kuruluşunun risk iştahı, sektör tercihleri, fiyatlama politikaları, vade yaklaşımı ve değerlendirme kriterleri farklı olabiliyor. Örneğin; Yap-Sat alanında faaliyet gösteren bir işletme X Leasing kuruluşunda hiçbir olumsuz durum olmaması rağmen kurum politikası gereği sektör itibariyle değerlendirmeye bile alınmazken Y Leasing kuruluşunda hiçbir sorunla karşılaşmadan yatırımını yapabiliyor. Veya X Leasing kuruluşu 20.000 USD altındaki işlemlere çok sıcak bakmezken, Y Leasing kuruluşu özellikle risk yönetimi açısından özellikle daha küçük tutardaki talepleri tercih edebiliyor.
Bizim geliştirmek istediğimiz sistemin temelinde bu farklılıkları veriye dayalı biçimde analiz etmek bulunuyor. Örneğin finansman talep eden işletmenin mali tabloları, bilanço yapısı, nakit akışı, faaliyet gösterdiği sektör, satın almak istediği makinenin özellikleri, talep ettiği finansman tutarı ve vade gibi veriler değerlendirilecek. Bunun yanında finansal kuruluşların değerlendirme kriterleri, mevcut fiyatlama koşulları ve geçmiş işlemlerden elde edilen sonuçlar da eşleştirme mekanizmasının önemli parçalarını oluşturacak. Yapay zeka destekli belge okuma ve veri analizi teknolojileriyle işletmelerin sunduğu finansal dokümanların daha hızlı işlenmesini hedefliyoruz.
Burada kritik bir ayrım var: Biz finansal kuruluşların yerine kredi kararı veren bir sistem kurmuyoruz. Finansal kuruluşların kendi kredi değerlendirme yetkilerini koruyarak, doğru başvurunun doğru kuruluşa daha verimli şekilde ulaşmasını sağlayan bir altyapı geliştiriyoruz. Hedefimiz yalnızca başvuru süresini kısaltmak değil; gereksiz başvuruları azaltmak, finansal kuruluşların değerlendirme verimliliğini artırmak ve işletmelerin uygun finansman seçeneklerine erişimini kolaylaştırmak.
Geleceğin finansman dünyasında rekabet avantajını yalnızca finansmana sahip olanlar değil, doğru finansmanı doğru ihtiyaçla en hızlı ve en verimli şekilde buluşturabilenler de elde edecek.
Biz Leasingim’i bu dönüşümün önemli oyuncularından biri olarak konumlandırmak istiyoruz.
Türkiye’de finansal kiralama, özellikle üretim yapan ve makine yatırımı planlayan KOBİ’ler için önemli bir finansman alternatifi. Buna rağmen işletmelerin leasing olanaklarından yeterince yararlanamadığı alanlar bulunuyor. Sektörün bugün en önemli sorunlarını ve dijital platformların bu sorunların çözümünde üstlenebileceği rolü nasıl değerlendiriyorsunuz?
Leasingim Kurucusu Derviş Ali Doğanşahin
Türkiye’de finansal kiralama sektörünün çok önemli bir potansiyele sahip olduğunu düşünüyorum. Özellikle üretim, sanayi ve makine yatırımlarının finansmanında leasingin çok daha geniş bir kullanım alanına ulaşabileceğine inanıyorum.
Finansal Kurumlar Birliği verilerine baktığımızda sektörün büyümeye devam ettiğini görüyoruz. Ancak benim üzerinde durduğum konu yalnızca sektörün ne kadar büyüdüğü değil, mevcut potansiyelinin ne kadarına ulaşabildiği.
Bankacılık geçmişim ve Leasingim’i kurduktan sonra sahada edindiğim deneyimler bana şunu gösterdi: Türkiye’de finansal kiralama sektörünün önemli sorunlarından biri, finansman imkanının bulunmamasından ziyade, bu imkanın doğru zamanda, doğru işletmeye ve doğru yöntemle ulaştırılamaması.
Öncelikle KOBİ’ler açısından değerlendirdiğimizde finansal kiralamanın avantajlarının her zaman yeterince anlaşılmadığını görüyoruz. Birçok işletme makine yatırımı yapmaya karar verdiğinde finansman ihtiyacını öncelikle geleneksel banka kredileri üzerinden değerlendiriyor. Oysa finansal kiralama, yatırımın niteliğine ve işletmenin ihtiyaçlarına bağlı olarak oldukça avantajlı bir alternatif olabiliyor. Burada yalnızca finansman maliyetinden bahsetmiyoruz. İşletmenin nakit akışını koruması, yatırımın geri dönüş süresiyle uyumlu bir ödeme planı oluşturabilmesi, özkaynaklarını farklı faaliyetlerinde değerlendirebilmesi ve uygun yatırımlarda vergi avantajlarından yararlanabilmesi gibi önemli unsurlar bulunuyor. Örneğin; bir işletme firmasının faaliyetleri için tanımlanmış kredi limitini makine alımına yönelik kullanmamalı. Çünkü işletme sermayesi oluşturulan kredisini makine alımında kullanırsa faaliyetleri için tekrar bir kullanıma ihtiyacı olduğunda kredi limiti ile ilgili sorunlarla karşılaşabilir. Dolayısıyla işletmelerin yalnızca finansmana erişmesi değil, finansman alternatiflerini doğru karşılaştırabilmesi de gerekiyor.
İkinci önemli konu ise makine tedarikçilerinin finansman ekosistemindeki rolü. Bence sektörün gelişiminde üzerinde daha fazla durulması gereken alanlardan biri burası. Çünkü bir işletme yeni bir makine yatırımı yapmaya karar verdiğinde ilk temas ettiği kurum çoğu zaman banka veya leasing şirketi değil, makine satıcısı oluyor. Makine tedarikçisi müşterisinin ne satın almak istediğini, yatırımın büyüklüğünü ve hangi amaçla kullanılacağını biliyor. Ancak müşterinin finansman ihtiyacı ortaya çıktığında aynı tedarikçi çoğu zaman kendi uzmanlık alanı dışında kalan bir süreci yönetmek zorunda kalıyor. Farklı finansal kuruluşlarla iletişim kurmak, gerekli evrakları takip etmek, teklifleri karşılaştırmak ve müşterisinin finansman sürecini sonuçlandırmaya çalışmak ciddi bir operasyonel yük oluşturuyor. Üstelik tedarikçinin asıl uzmanlık alanı finansman değil, makine üretmek ve satmak. Ben burada önemli bir fırsat görüyorum. Makine tedarikçilerinin satış süreçlerine doğru finansman çözümlerini entegre edebilirsek yalnızca leasing sektörünün büyümesine katkı sağlamayız, aynı zamanda makine satışlarının finansman nedeniyle aksamasını da azaltabiliriz. Çünkü bazen bir makine satışının gerçekleşmemesinin nedeni müşterinin makineye ihtiyacının olmaması değil, o makineye ulaşmasını sağlayacak doğru finansman modelinin sunulamamasıdır.
Üçüncü konu finansal kuruluşların farklı değerlendirme politikaları. Her finansal kiralama kuruluşunun risk iştahı, hedeflediği sektörler, işlem büyüklükleri ve fiyatlama yaklaşımı aynı değil. Bu nedenle bir finansman talebinin bir kuruluşta uygun bulunmaması, başka bir kuruluşta da aynı sonucu alacağı anlamına gelmiyor. Bu ayrımları netleştirmek için finansman konusunda uzman bir kadrosu bulunmayan KOBİ’lerin bu farklılıkları takip etmesi oldukça zor.
Dördüncü konu ise operasyonel verimlilik ve dijitalleşme. Finansal kiralama işlemleri doğası gereği finansal analiz, risk değerlendirmesi, sözleşme ve belge yönetimi gibi önemli süreçler içeriyor. Bunların belirli bir bölümü teknolojiden daha fazla yararlanılarak hızlandırılabilir. Özellikle aynı belgelerin farklı kuruluşlara tekrar tekrar iletilmesi, eksik evrakların tamamlanması, başvuru durumlarının takip edilmesi ve tekliflerin karşılaştırılması gibi aşamalar işletmeler ve tedarikçiler açısından zaman kaybına neden olabiliyor.
Ben finansal kiralama sektöründeki dijital dönüşümün yalnızca mevcut işlemleri hızlandırmakla sınırlı kalmaması gerektiğine inanıyorum. Asıl dönüşüm, bugüne kadar finansmana erişmekte zorlanan işletmelerin de sisteme daha kolay dahil edilebilmesiyle gerçekleşecek. Biz leasing şirketlerinin alternatifi değil, onların daha fazla işletmeye ulaşmasını sağlayan dijital bir iş ortağı olmak istiyoruz. Çünkü inanıyorum ki finansmana erişimin kolaylaştığı bir ekonomik yapıda yalnızca finans sektörü büyümez; makine üreticileri daha fazla satış yapar, işletmeler daha fazla yatırım gerçekleştirir ve Türkiye’nin üretim kapasitesi de bundan olumlu etkilenir.
Son olarak 2027 hedeflerinizi konuşalım. Yeni yatırımın ardından Leasingim’i işletme sayısı, makine tedarikçisi ağı, finansal kuruluş iş birlikleri ve işlem hacmi açısından nereye taşımayı hedefliyorsunuz? Türkiye genelinde büyüme, yeni hizmet alanları veya uluslararası pazarlara açılma planlarınız bulunuyor mu?
2027 yılını Leasingim için ölçeklenme ve kurumsal büyüme dönemi olarak görüyoruz. Türkiye genelinde makine tedarikçisi ağımızı büyütmek, daha fazla KOBİ’ye ulaşmak ve finansal kuruluşlarla gerçekleştirdiğimiz iş birliklerini derinleştirmek öncelikli hedeflerimiz arasında. Bununla birlikte büyümeyi yalnızca kullanıcı, tedarikçi veya işlem sayılarındaki artışla değerlendirmiyoruz. Bizim için asıl önemli olan, platformumuz üzerinden gerçekleşen işlemlerin sürdürülebilir bir gelir modeline dönüşmesi ve müşterilerimizin Leasingim’i tekrar tekrar tercih etmesi.
Leasingim’i yalnızca finansal kiralama süreçlerinde hizmet veren bir platform olmaktan çıkararak makine ve ekipman ticaretinin farklı finansal ihtiyaçlarına cevap verebilen bir ekosisteme dönüştürmek istiyoruz. Bu kapsamda dijital ödeme ve tahsilat çözümleri, sigorta hizmetleri ve farklı finansman modelleri üzerinde çalışmalarımız bulunuyor.
Uzun vadede finansal kiralama alanında geliştirdiğimiz teknoloji ve iş modelinin uluslararası pazarlarda da karşılık bulabileceğine inanıyorum. Ancak önceliğimiz Türkiye’de güçlü, sürdürülebilir ve ölçeklenebilir bir yapı oluşturmak.