24 Eylül 2026 tarihli Resmî Gazete’de yayımlanan Türkiye Yeşil Taksonomisi Yönetmeliği yürürlüğe girdi.
Düzenlemeyle çevresel açıdan sürdürülebilir ekonomik faaliyetlerin belirlenmesine yönelik ortak bir sınıflandırma sistemi oluşturulurken bankalar, aracı kurumlar, yatırım ortaklıkları, portföy yönetim şirketleri ile sigorta, reasürans ve emeklilik şirketleri taksonomi raporlaması kapsamına alındı. Finansal kuruluşlara zorunlu raporlama için 1 Ocak 2029’a kadar geçiş süresi tanındı.
Türkiye’de sürdürülebilir yatırımların hangi ekonomik faaliyetlere yönlendirilebileceğine ilişkin ortak sınıflandırma altyapısı resmen oluşturuldu.
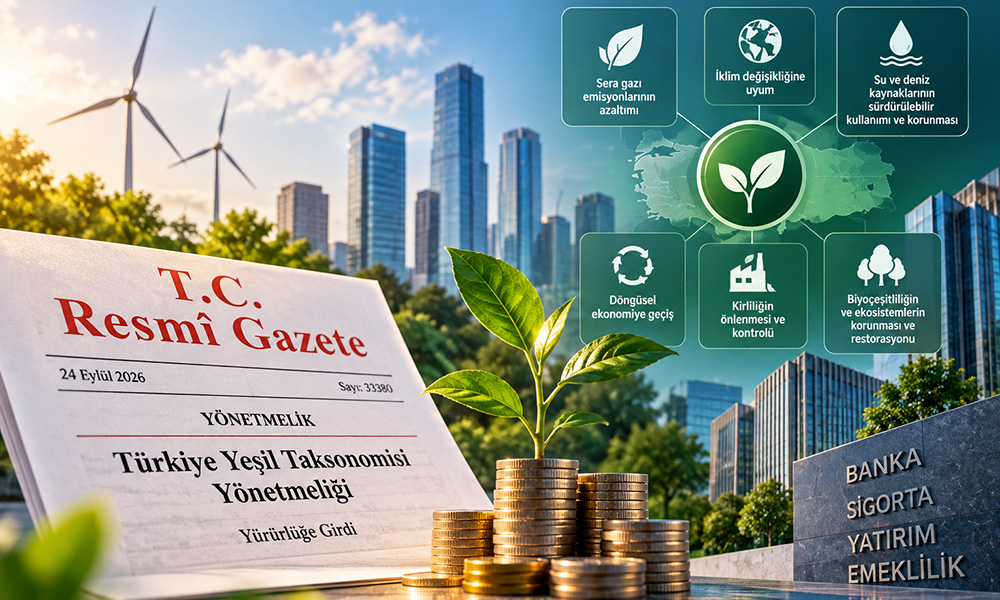
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı tarafından hazırlanan Türkiye Yeşil Taksonomisi Yönetmeliği, 24 Eylül 2026 tarihli ve 33380 sayılı Resmî Gazete’de yayımlanarak yürürlüğe girdi.
Yönetmelik; sürdürülebilir kalkınma hedefleriyle uyumlu ekonomik faaliyetlerin desteklenmesini, sürdürülebilir yatırımlara finansman akışının teşvik edilmesini ve piyasada “yeşile boyama” olarak tanımlanan yanıltıcı sürdürülebilirlik iddialarının önlenmesini amaçlıyor.
Düzenleme yalnızca reel sektör faaliyetlerini değil, finansal kuruluşların yürüttüğü faaliyetleri, teknik tarama kriterlerini, raporlama ve doğrulama süreçlerini ve Çevrimiçi Taksonomi Yönetim Sistemi’nin kullanımını da kapsıyor.
Bir Faaliyetin “Yeşil” Sayılması İçin Üç Şart Aranacak
Yeni sistemde her ekonomik faaliyet otomatik olarak sürdürülebilir kabul edilmeyecek.
Bir faaliyetin Türkiye Yeşil Taksonomisi kapsamında “uyumlu ekonomik faaliyet” olarak sınıflandırılabilmesi için üç koşulun birlikte sağlanması gerekiyor.
Faaliyetin belirlenen çevresel hedeflerden en az birine önemli ölçüde katkı sağlaması, diğer çevresel hedeflerden hiçbirine önemli zarar vermemesi ve asgari sosyal koruma önlemlerine uygun olması gerekecek. Önemli katkı ve önemli zarar vermeme koşulları teknik tarama kriterleri üzerinden değerlendirilecek.
Yönetmelik böylece yalnızca bir faaliyetin çevresel fayda üretip üretmediğine değil, aynı faaliyetin başka bir çevresel alanda olumsuz sonuç doğurup doğurmadığına da bakılmasını öngörüyor.
Altı Çevresel Hedef Belirlendi
Türkiye Yeşil Taksonomisi kapsamında altı temel çevresel hedef tanımlandı.
Bunlar; sera gazı emisyonlarının azaltımı, iklim değişikliğine uyum, su ve deniz kaynaklarının sürdürülebilir kullanımı ve korunması, döngüsel ekonomiye geçiş, kirliliğin önlenmesi ve kontrolü ile biyoçeşitliliğin ve ekosistemlerin korunması ve restorasyonu olarak sıralandı.
Asgari sosyal koruma kriterlerinde ise Uluslararası Çalışma Örgütü’nün temel sözleşmeleri, İnsan Hakları Evrensel Bildirgesi, OECD Çok Uluslu Şirketler Rehberi, Birleşmiş Milletler İş Dünyası ve İnsan Hakları Rehber İlkeleri ile ulusal çalışma ve sosyal güvenlik mevzuatı dikkate alınacak.
Bankalar ve Finans Kuruluşları Raporlama Kapsamında
Yönetmeliğin finans sektörü açısından en önemli bölümlerinden biri raporlama yükümlülükleri oldu.
Düzenleme kapsamında bankalar, aracı kurumlar, yatırım ortaklıkları, portföy yönetim şirketleri ile sigorta, reasürans ve emeklilik şirketleri taksonomi raporlaması yapmakla yükümlü kuruluşlar arasında sayıldı.
Bununla birlikte yönetmeliğin geçici maddesi finans sektörüne hazırlık süresi tanıyor. Söz konusu finansal kuruluşlar 1 Ocak 2029 tarihine kadar taksonomi raporlaması yapmak zorunda olmayacak.
Finansal kuruluşların raporlama yöntemleri ise tek bir düzenlemeyle belirlenmeyecek. Sermaye piyasası kuruluşları için Sermaye Piyasası Kurulu, bankalar için Bankacılık Düzenleme ve Denetleme Kurumu, sigorta ve emeklilik şirketleri için ise Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu ayrı usul ve esaslar belirleyecek.
Finans Kuruluşları Şirketlerden Taksonomi Verisi İsteyebilecek
Düzenleme, finans kuruluşlarıyla finanse ettikleri şirketler arasındaki veri ilişkisini de doğrudan etkiliyor.
Raporlama yükümlülüğü bulunan finansal kuruluşlar, kendi taksonomi raporlarına konu olan işlemler için ilgili kurum, kuruluş ve işletmelerden Türkiye Yeşil Taksonomisi kapsamında raporlama yapmalarını talep edebilecek.
Finansal kuruluşlar kendi anahtar performans göstergelerini oluştururken de raporlama yapan şirketlerin güncel verilerini ve taksonomi göstergelerini esas alacak.
Bu düzenleme nedeniyle taksonomi kapsamındaki veri üretimi yalnızca bankaların veya diğer finans kuruluşlarının iç raporlama süreçleriyle sınırlı kalmayacak; finansman sağlanan ekonomik faaliyetlerin çevresel niteliklerinin de sınıflandırılmasını gerektirecek.
Finans Sektörünün Yeşil Performansı Oranlarla İzlenecek
Yönetmelik, finansal kuruluşlar için anahtar performans göstergeleri de tanımlıyor.
Bankaların göstergeleri, faaliyetlerinin çevresel sürdürülebilirliği ve belirlenen çevresel hedefleri hangi ölçüde dikkate aldığı ve bu hedeflere ne düzeyde katkı sağladığını gösteren oranlardan oluşacak.
Benzer göstergeler aracı kurumlar, yatırım ortaklıkları, portföy yönetim şirketleri ile sigorta, reasürans ve emeklilik şirketleri için de kullanılacak.
Finans dışındaki kurum ve işletmelerde ise taksonomiye uygun veya uyumlu ürün ve hizmetlerden elde edilen hasılat ile yatırım ve işletme harcamalarının toplam içindeki payları anahtar performans göstergeleri arasında bulunuyor.
Raporlar Çevrimiçi Sisteme Yüklenecek
Zorunlu raporlama dönemi başladığında raporlar ilgili mali tablo döneminin sona ermesini takip eden altıncı ayın sonunda Çevrimiçi Taksonomi Yönetim Sistemi’ne yüklenecek.
Raporlama, raporun sunulduğu tarihten önceki yıla ait dönemi kapsayacak. Yönetmelik, sisteme yüklenen taksonomi raporlarının kamuoyuna açık olmasını esas alıyor.
Taksonomi raporlamasında kullanılacak teknik tarama kriterleri İklim Değişikliği Başkanlığı tarafından belirlenecek ve Başkanlığın internet sitesinde yayımlanacak.
Kriterlerin güncellenmesi halinde yeni kriterlerin her yıl 15 Aralık’a kadar yayımlanması ve takip eden yıldan itibaren uygulanması öngörülüyor.
Yönetmelik ayrıca katı fosil yakıt kullanılan üretim faaliyetlerinin çevresel açıdan sürdürülebilir ekonomik faaliyet olarak değerlendirilmeyeceğini hükme bağlıyor.
Yeşile Boyamanın Önlenmesi Yönetmeliğin Amaçları Arasında
Türkiye Yeşil Taksonomisi’nin getirdiği önemli değişikliklerden biri de sürdürülebilirlik iddialarının ortak kriterlere bağlanması.
Yönetmelik “yeşile boyama” kavramını; bir ürün veya hizmetin çevresel hedeflere önemli katkı sağladığı, diğer hedeflere zarar vermediği ve sosyal koruma koşullarını karşıladığı yönünde yanıltıcı algı yaratılmasını sağlayan halkla ilişkiler, finansman, reklam veya pazarlama uygulamaları olarak tanımlıyor.
Yeni sınıflandırma sistemiyle ekonomik faaliyetlerin “yeşil” veya sürdürülebilir olarak tanımlanmasında ortak teknik kriterlerin kullanılması ve sürdürülebilir yatırımlara yönelen finansmanın aynı sınıflandırma çerçevesi üzerinden izlenmesi hedefleniyor. Yönetmelik yayımı tarihinde yürürlüğe girdi; finans kuruluşlarının zorunlu taksonomi raporlaması için ise 1 Ocak 2029’a kadar geçiş dönemi uygulanacak.