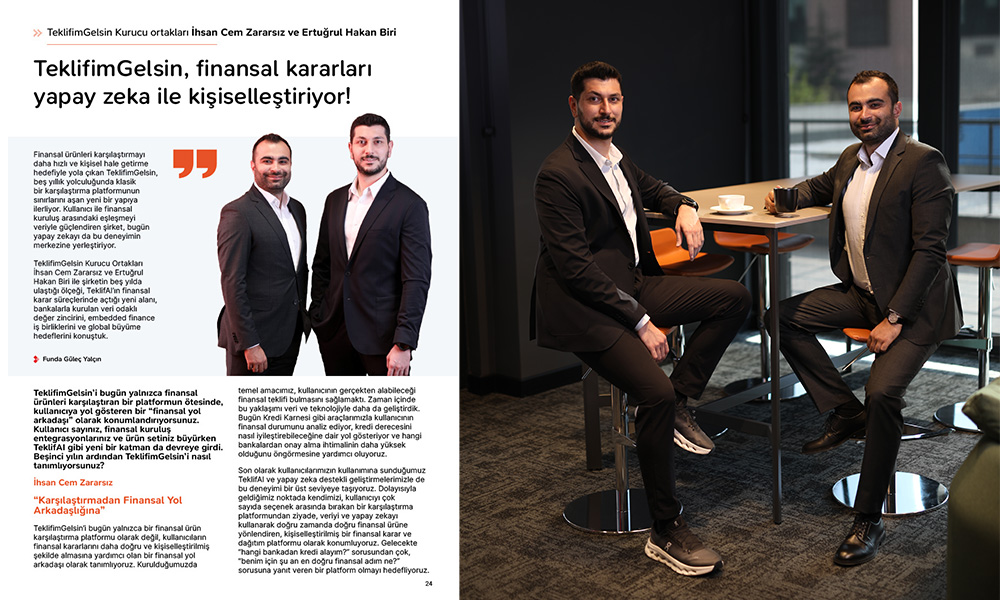
TeklifimGelsin Kurucu ortakları İhsan Cem Zararsız ve Ertuğrul Hakan Biri ile Fintechtime Ekim sayısı için gerçekleştirdiğimiz kapak röportajı şimdi yayında.
Finansal ürünleri karşılaştırmayı daha hızlı ve kişisel hale getirme hedefiyle yola çıkan TeklifimGelsin, beş yıllık yolculuğunda klasik bir karşılaştırma platformunun sınırlarını aşan yeni bir yapıya ilerliyor. Kullanıcı ile finansal kuruluş arasındaki eşleşmeyi veriyle güçlendiren şirket, bugün yapay zekayı da bu deneyimin merkezine yerleştiriyor.
TeklifimGelsin Kurucu Ortakları İhsan Cem Zararsız ve Ertuğrul Hakan Biri ile şirketin beş yılda ulaştığı ölçeği, TeklifAI’ın finansal karar süreçlerinde açtığı yeni alanı, bankalarla kurulan veri odaklı değer zincirini, embedded finance iş birliklerini ve global büyüme hedeflerini konuştuk.
TeklifimGelsin’i bugün yalnızca finansal ürünleri karşılaştıran bir platformun ötesinde, kullanıcıya yol gösteren bir “finansal yol arkadaşı” olarak konumlandırıyorsunuz. Kullanıcı sayınız, finansal kuruluş entegrasyonlarınız ve ürün setiniz büyürken TeklifAI gibi yeni bir katman da devreye girdi. Beşinci yılın ardından TeklifimGelsin’i nasıl tanımlıyorsunuz?
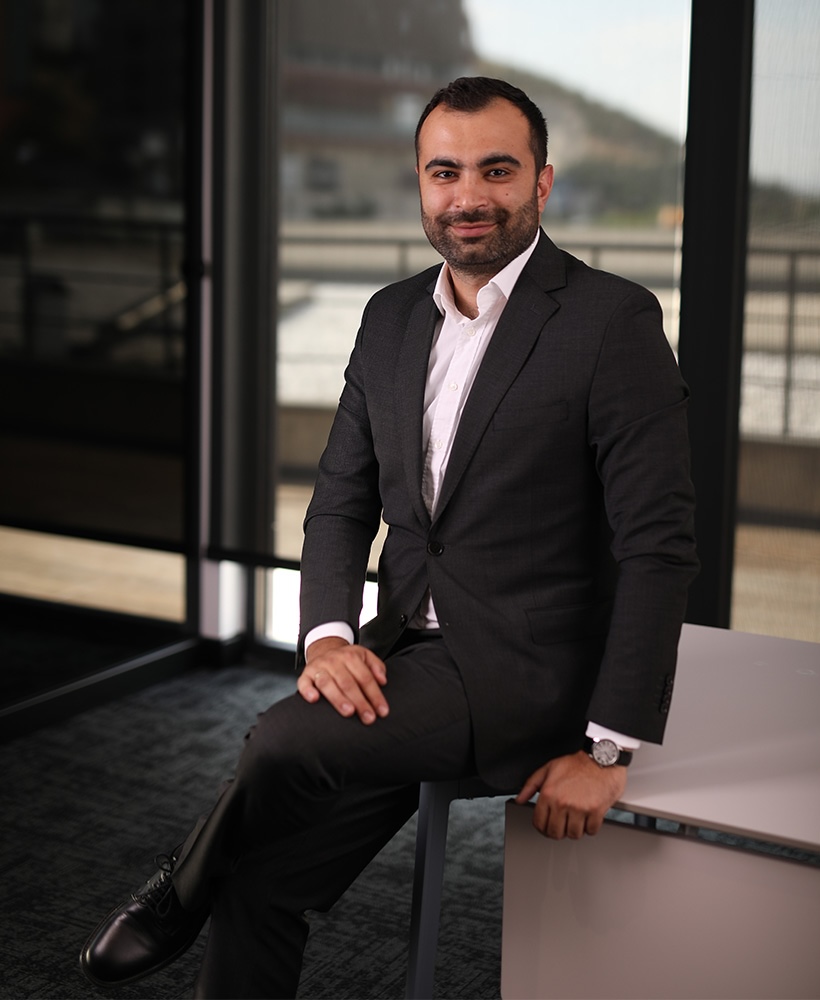
TeklifimGelsin Kurucu Ortağı İhsan Cem Zararsız
İhsan Cem Zararsız:
“Karşılaştırmadan Finansal Yol Arkadaşlığına”
TeklifimGelsin’i bugün yalnızca bir finansal ürün karşılaştırma platformu olarak değil, kullanıcıların finansal kararlarını daha doğru ve kişiselleştirilmiş şekilde almasına yardımcı olan bir finansal yol arkadaşı olarak tanımlıyoruz. Kurulduğumuzda temel amacımız, kullanıcının gerçekten alabileceği finansal teklifi bulmasını sağlamaktı. Zaman içinde bu yaklaşımı veri ve teknolojiyle daha da geliştirdik. Bugün Kredi Karnesi gibi araçlarımızla kullanıcının finansal durumunu analiz ediyor, kredi derecesini nasıl iyileştirebileceğine dair yol gösteriyor ve hangi bankalardan onay alma ihtimalinin daha yüksek olduğunu öngörmesine yardımcı oluyoruz. Son olarak kullanıcılarımızın kullanımına sunduğumuz TeklifAI ve yapay zeka destekli geliştirmelerimizle de bu deneyimi bir üst seviyeye taşıyoruz. Dolayısıyla geldiğimiz noktada kendimizi, kullanıcıyı çok sayıda seçenek arasında bırakan bir karşılaştırma platformundan ziyade, veriyi ve yapay zekayı kullanarak doğru zamanda doğru finansal ürüne yönlendiren, kişiselleştirilmiş bir finansal karar ve dağıtım platformu olarak konumluyoruz. Gelecekte “hangi bankadan kredi alayım?” sorusundan çok, “benim için şu an en doğru finansal adım ne?” sorusuna yanıt veren bir platform olmayı hedefliyoruz.
2026 sonu için paylaştığınız 2,5 milyon kullanıcı hedefine yıl tamamlanmadan ulaştınız ve beş yılda 120 milyar TL’nin üzerinde kredi başvurusuna aracılık ettiniz. Bu noktadan sonra büyümeyi hangi metriklerle ölçüyorsunuz? Kullanıcı sayısının yanında başvuru kalitesi, dönüşüm, onay oranı, tekrar kullanım ve kullanıcı başına yaratılan değer arasında sizin için hangileri daha kritik hale geliyor?
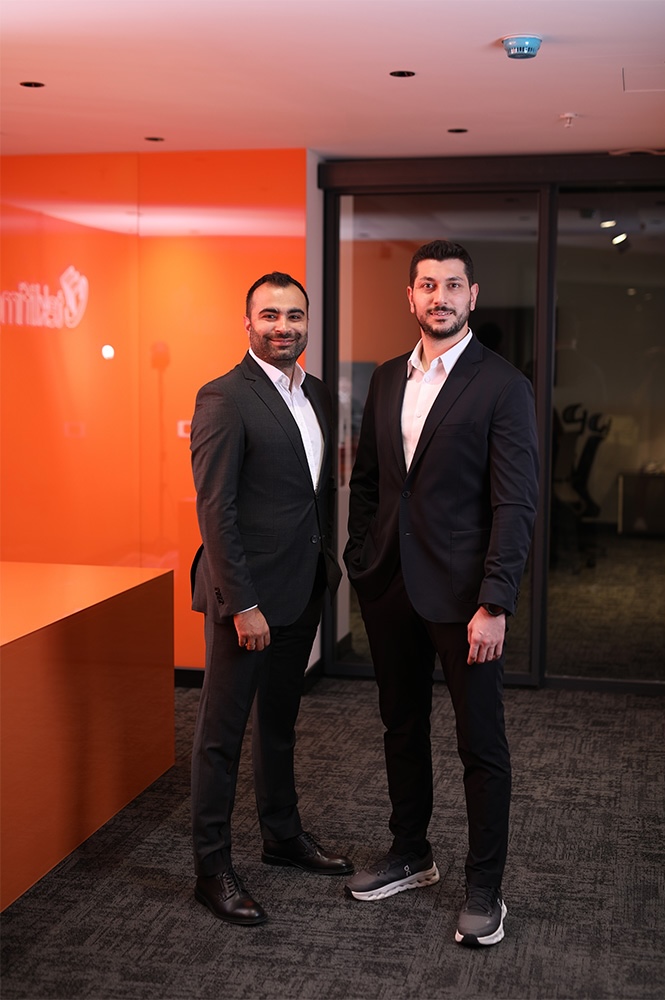
TeklifimGelsin Kurucu ortakları İhsan Cem Zararsız ve Ertuğrul Hakan Biri
İhsan Cem Zararsız:
“Büyümenin Yeni Ölçüsü Kullanıcının Problemini Çözmek”
TeklifimGelsin olarak 2026 yılı hedeflerimizin çoğuna şimdiden ulaştık. Mevcutta 2,5 milyondan fazla kayıtlı kullanıcımıza hizmet veriyoruz. Bu kapsamda kullanıcılarımıza sunduğumuz hizmetlerin çeşidini ve kalitesini artırıyoruz. Bunun en büyük göstergesi de TeklifAI ürünümüz.
Bizim için büyüme, ilk zamanlarda gelir, sonrasında kayıtlı kullanıcı sayısıydı. Şu an için ise önceliğimiz ihtiyacını giderdiğimiz kullanıcı sayısı oldu. Kullanıcılarımız bizim için en büyük büyüme desteğimiz. Bir kullanıcının finansal hayatındaki problem çözüldükçe bu memnuniyet otomatik olarak çevresine yayılıyor. Bu sayede de daha fazla kullanıcıya çok daha az maliyetle ulaşabiliyoruz. Bu da hem gelir-gider dengemizi olumlu yönde etkilerken hem de kayıtlı kullanıcı sayımızı otomatik olarak yükseltiyor.
Odaklandığımız nokta, daha çok kullanıcımızın problemini çözmek olduğu için hem onları iyi analiz edebilmek hem de daha fazla kullanıcı için çözüm ortaklarıyla iş birliği yapmak bizim önceliğimiz oluyor. Bu bakış açısıyla aslında sorunuzda bahsettiğiniz başvuru kalitesi, dönüşüm oranları, tekrar kullanım oranı ve kullanıcı başına gelir kendiliğinden olumlu yönde etkileniyor.
Bu metriklerin yükselmesindeki temel sebep ise hem kullanıcılarımızı hem de iş ortağı yaptığımız, çoğunluğu bankalardan oluşan finansal kuruluşları tanımamız. Günün sonunda biz kullanıcılarımızı tanıyarak onlara en uyumlu ve avantajlı finansal teklifleri gösteriyoruz; bunu yaparken de iş ortaklarımızın bizden beklentilerini ve hedeflerini göz önünde bulunduruyoruz.
40’tan fazla banka ve finansal kuruluşla çalışan bir yapıdan söz ediyoruz. İlk yıllarda bankalara nitelikli müşteri ulaştıran bir kanal olarak başlayan ilişkinin bugün veri, segmentasyon, kampanya optimizasyonu ve performans içgörüsü tarafında daha farklı bir noktaya geldiğini görüyoruz. Bankalar açısından TeklifimGelsin’in değer önerisi bugün nasıl değişti? Kendinizi bir acquisition kanalı, finansal dağıtım platformu ya da giderek bir karar zekası ortağı olarak mı konumluyorsunuz?
İhsan Cem Zararsız:
Bugün kendimizi artık salt bir acquisition kanalı değil, bankalara veri ve içgörü sağlayan bir karar zekası ortağı olarak görüyoruz. TeklifimGelsin’in bankalar açısından sunduğu değer de zaman içinde önemli ölçüde değişti. İlk dönemde temel rolümüz kullanıcıları finansal kuruluşların ürünleriyle buluşturan ve nitelikli müşteri akışı sağlayan bir kanal olmaktı. Bugün ise kullanıcıyı yalnızca bir ürünle buluşturmanın ötesine geçiyoruz. Kullanıcının finansal durumunu ve ihtiyaçlarını veri üzerinden analiz ederek doğru bankayla eşleştirmeye çalışıyoruz, bu sayede bankaların daha nitelikli kullanıcılarla buluşmasına ve performanslarını optimize etmelerine katkı sağlıyoruz.
Bugün büyük bankaların en büyük problemleri, mevcut müşterilerine yapamadıkları çapraz satışlar ve müşterilerinin yeni nesil bankalara geçişini engelleyememek. Bu noktada da biz tüm bankaların avantajlarını tek bir havuzda topladığımız için kullanıcıları, başka bankaların ötesinde mevcut bankalarındaki avantajlı tekliflerden de haberdar ediyoruz. Bu hem çapraz satış ihtiyacını artırırken hem de mevcut müşterilerini kaybetmemelerini sağlıyor.
Diğer yandan büyüme aşamasındaki veya yeni kurulmuş bankalar ise daha fazla müşteri sayısına ulaşmak istiyor. Bunu yaparken de kendi segmentlerindeki kullanıcılara dokunmak ve kendilerini daha fazla görünür kılmak istiyorlar.
İki banka tipi için de ortak nokta, tüm taleplerinin az maliyetle ve ölçülebilir bir şekilde karşılanmasıdır. Biz de bu noktada hem bankaların harcadığı her tutarın karşılığında ne sunduğumuzu göstererek hem de sunduğumuz hizmeti veri odaklı bir yaklaşımla maliyetleri düşürecek şekilde tasarlayarak fark oluşturuyoruz. Bu da beş yıllık yolculukta bankalar ve diğer finansal kuruluşlarla ilişkimizi sürekli güçlendiren bir güven mekanizmasına dönüştürüyor.
Nisan ayında ChatGPT üzerinden kredi karşılaştırma deneyimini başlattınız; bugün bu yapı konut ve taşıt kredileriyle kredi kartlarını da kapsıyor. Ardından kendi platformunuz üzerinde TeklifAI geldi. Teknoloji stratejisi açısından bu iki ürünün rolleri nasıl ayrılıyor? Kullanıcının TeklifimGelsin’e gelmesini bekleyen bir modelden, kullanıcının finansal ihtiyacını dile getirdiği her dijital ortamda karşısına çıkabilen dağıtık bir finansal servis modeline mi hazırlanıyorsunuz?
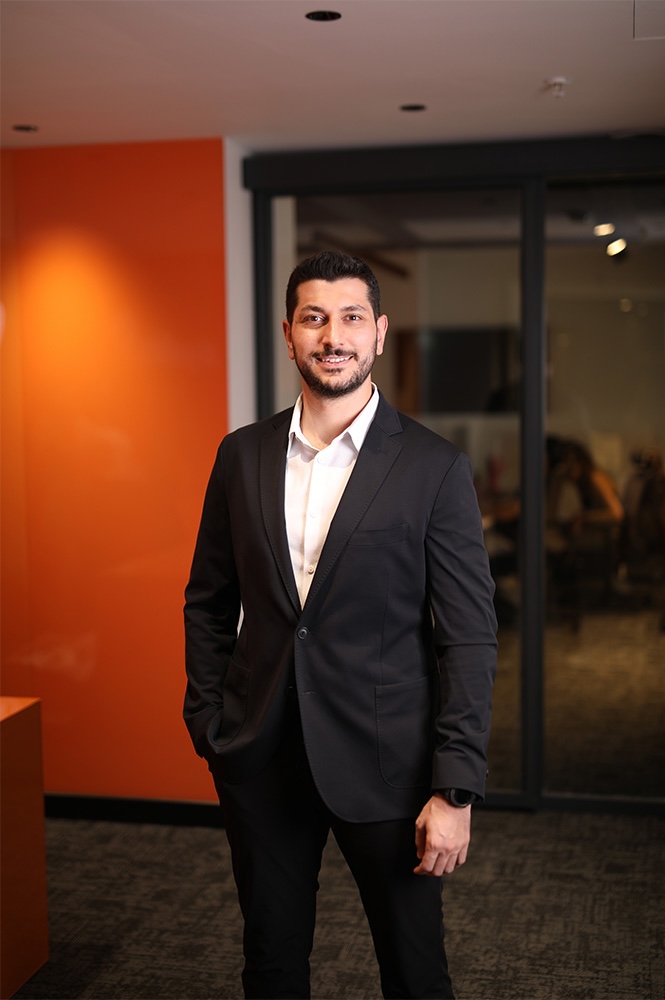
TeklifimGelsin Kurucu Ortağı Ertuğrul Hakan Biri
Ertuğrul Hakan Biri:
“TeklifAI Finansal Kararı Kişiselleştiriyor”
Bugün ikisinin işi farklı. ChatGPT, insanların zaten vakit geçirdiği yer. Kredi sorusunu artık orada soruyorlar. “100 bin TL kredi arıyorum” yazan kişi, sohbetten çıkmadan bankaların o günkü tekliflerini yan yana görüyor. Orada kullanıcıyla ilk kez tanışıyoruz.
TeklifAI ise kullanıcıyı tanıyor. İzin verdiğinde bankacılık geçmişini görüyor, gelirini ve mevcut borcunu biliyor. Bu sayede seçenekleri sıralamanın ötesine geçiyor ve tek bir öneriyle geliyor.
Sorunuzun ikinci kısmına cevabım evet, hatta bir adım ötesi. Gelmek istediğimiz yer TeklifAI’ın platformdan bağımsız olması. Kullanıcı hangi kanaldan yazarsa yazsın, kimliğini doğruladığı anda TeklifAI onu tanıyacak. Arka planda TeklifimGelsin servislerine bağlanacak ve aynı deneyimi o ekranda sunacak. TeklifimGelsin uygulaması, WhatsApp, ChatGPT ya da başka bir yapay zeka aracı. Ekran değişecek, asistan aynı kalacak. Veri ve hesap da bizim tarafımızda kalacak. Teknoloji ve platformların sunduğu imkânlar ilerledikçe buraya adım adım yaklaşıyoruz. Hedefimiz, nerede olursanız olun sizi tanıyan ve yanınızda olan bir kişisel finansal asistan.
TeklifAI’ın asıl vaadi kullanıcının hangi ürünü aradığını bilmesini beklemek yerine niyetini anlamak. Kredi Karnesi entegrasyonu gerçekleştiğinde ise “kullanıcının ne istediği” ile “finansal olarak neye uygun olduğu” aynı karar motorunda buluşacak. Burada klasik ürün karşılaştırmasından ciddi biçimde ayrılan bir yapı ortaya çıkıyor. En yüksek faiz avantajını veya en düşük maliyeti göstermekle, kullanıcı için gerçekten uygun finansal ürünü önermek arasındaki kararı teknoloji nasıl verecek?
Ertuğrul Hakan Biri:
Bu karar kullanıcıyı tanıdıkça kolaylaşıyor. En düşük maliyeti göstermek için ürünü bilmek yetiyor. Uygun ürünü önermek için kullanıcıyı da bilmek gerekiyor. TeklifAI ikisini birlikte yapıyor.
Bir örnekle anlatayım. 50 bin TL kredi arayan bir kullanıcı düşünün. Klasik karşılaştırma en düşük faizli 50 bin TL’lik krediyi en üste koyar. TeklifAI önce kullanıcıya bakıyor: Bu para ne için lazım, geliri ve mevcut borcu bu taksiti taşıyor mu? Taşıyorsa en avantajlı krediyi öneriyor. Bütçe 30 bini kaldırıyorsa “30 binle çözelim” diyor. İhtiyaç kısa süreliyse kredinin yerine uygun bir kredi kartını öneriyor. Kredinin bugün için doğru çözüm olmadığı durumda da konuşma sürüyor: TeklifAI kullanıcının mevcut finansal durumuyla ihtiyacını çözebilecek bütün yolları arıyor ve alternatifleri önüne koyuyor.
Bunu mümkün kılan şey veri. Kullanıcı izin verdiğinde bankacılık geçmişini görüyoruz. Gelir, varlık ve çalışma bilgisini beyanıyla alıyoruz. TeklifAI konuşmaya bu tabloyla başlıyor. Günün sonunda istediğimiz şey basit: Kullanıcı ilk seferde kendine uygun olan ürünle, onun da en avantajlısıyla buluşsun.
Finans alanında üretken yapay zeka kullanırken doğruluk ve açıklanabilirlik doğrudan güven meselesine dönüşüyor. Faiz oranı, ödeme planı ve ürün koşulları gibi deterministik verilerle büyük dil modellerinin yorumlama kabiliyetini nasıl birbirinden ayırıyorsunuz? Modelin yanlış yönlendirmesi, halüsinasyon, güncel olmayan veri, kullanıcı rızası ve kişisel finansal verinin korunması gibi başlıklarda nasıl bir AI governance mimarisi kuruyorsunuz?
Ertuğrul Hakan Biri:
“Finansta Güven Rakamın Doğruluğuyla Başlıyor”
Finansta güven rakamın doğruluğuyla başlıyor. Bu yüzden ayrımı en baştan kurduk: Dil modeli konuşmayı yönetiyor, rakamı bizim sistemlerimiz üretiyor.
TeklifAI’ın arkasında kendi MCP sunucularımız ve araçlarımız var. Bu, modelin bizim servislerimize bağlandığı katman. Kullanıcı bir şey sorduğunda model önce ne istendiğini anlıyor, sonra bu araçları çağırıyor. Faiz oranı, taksit tutarı, ödeme planı ve ürün koşulu oradan geliyor. Hesabı bizim motorumuz yapıyor, teklif bankalardan aldığımız güncel veriden okunuyor. Model bu sonucu kullanıcıya anlatıyor. Açıklama gereken yerde RAG devreye giriyor ve model cevabını kendi verimizden besliyor. Halüsinasyonu ve eski veri riskini böyle yönetiyoruz: Hassasiyet gerektiren ve veri içeren her iş bizim sistemlerimizde çözülüyor, dil modeline anlamak ve anlatmak kalıyor.
Rıza ve veri koruması aynı mantıkla kurulu. Kullanıcının finansal geçmişini yalnızca kendi açık rızasıyla görüyoruz. Bu veri bizim sistemlerimizde duruyor, model yalnızca o soruyu cevaplamak için gereken sonucu görüyor.
Her öneri bir hesaba dayandığı için gerekçesini de gösterebiliyoruz: “bu ürünü önerdim, çünkü taksiti bütçene oturuyor.” Bizim için güven buradan geçiyor. Kullanıcı gördüğü her rakamın nereden geldiğini ve o önerinin neden yapıldığını bilsin.
Düğün.com ile gerçekleştirdiğiniz son iş birliği özellikle dikkat çekici. Çünkü burada kullanıcı finansman aramak için TeklifimGelsin’e gelmeden önce, finansman ihtiyacının doğduğu yaşam anında karşısına çıkıyorsunuz. Bu modeli embedded finance ya da contextual finance yaklaşımınızın ilk örneklerinden biri olarak görebilir miyiz? Önümüzdeki dönemde finansmanı otomotiv, konut, eğitim, seyahat veya e-ticaret gibi farklı ihtiyaç anlarının içine taşıyan yeni iş birlikleri görecek miyiz?
İhsan Cem Zararsız:
“Finansman, İhtiyacın Doğduğu Anda Kullanıcıyla Buluşuyor”
Düğün.com iş birliği tam olarak bahsettiğiniz o contextual/embedded finance yaklaşımının ilk örneklerinden biri. B2B tarafında Mymani (kendi web uygulamasının yanı sıra Maçkolik ve Mynet üzerinden de sunuluyor) ve Düğün.com ile kurduğumuz iş birlikleri, iş ortaklarımızın kendi kullanıcı tabanına doğrudan finansal çözümler sunmasını sağlıyor; yani kullanıcı bize gelmeden, ihtiyacın doğduğu anda karşısına çıkabiliyoruz.
Bu modeli önümüzdeki dönemde genişletmeyi planlıyoruz: elektronik eşya satan firmalar, tatil paketleri sunan acenteler, araba satan şirketler gibi iş ortaklarıyla birlikte, yapay zeka destekli modellerimizle finansmana ulaşma ve yatırım araçlarındaki çeşitliliğimizi artıracağız. Buradaki temel amaç, kullanıcılara doğru zamanda temas etmek. Diğer yandan, pazarlama gücümüzü sürekli maddi kaynaklarla artırmaya çalışmak yerine, bu tip iş birlikleriyle çarpan etkisi yaratarak daha geniş kitlelere ulaşıyoruz.
Finansal kuruluşlarla kurduğunuz entegrasyon ağı bugün 40’tan fazla kuruma ulaştı. Bankaların farklı API olgunlukları, açık bankacılık altyapısı ve kullanıcı iznine dayalı veri paylaşımı düşünüldüğünde entegrasyon mimariniz nasıl gelişiyor? Açık finans genişledikçe TeklifimGelsin’in yalnızca ürünleri karşılaştıran değil, kullanıcının farklı finansal ilişkilerini anlayarak proaktif öneriler üreten bir katmana dönüşmesi teknik olarak ne kadar yakın?
TeklifimGelsin Kurucu ortakları İhsan Cem Zararsız ve Ertuğrul Hakan Biri
Ertuğrul Hakan Biri:
Bugün 40’tan fazla kurumla entegre çalışıyoruz. Sayıyla birlikte entegrasyonların derinliği de artıyor. Bankaların dijital olgunluğu birbirinden farklı, biz de birçok bankayla farklı seviyelerde entegre çalışıyoruz. Bazılarında başvurunun cevabı API üzerinden anında dönüyor, bazılarında süreç adım adım ilerliyor. Mimariyi buna göre kurduk: her kurumla hazır olduğu seviyeden başlıyor, zamanla entegrasyonu derinleştiriyoruz.
Bütün bu entegrasyonlarda regülasyonlara ve veri güvenliği standartlarına tam uyumla çalışıyoruz. Kullanıcının verisini yalnızca kendi izniyle işliyoruz.
Proaktif öneriye gelince, teknik olarak sürekli devam eden bir süreç. Her yeni entegrasyon bizim için yeni bir veri ve servis kaynağı demek. Kaynak arttıkça önerilerimiz de kapsamlı hale geliyor. Üzerinde çalıştığımız deneyimde kullanıcı bir ürüne bakarken biz onu tanımaya devam ediyoruz. Tablosu başka bir yolu gösteriyorsa önerimizi hazırlayıp o anda önüne koyuyoruz: “bir dakika, senin tablona şu daha iyi oturuyor.” Açık finans genişledikçe kullanıcının izniyle gördüğümüz tablo büyüyecek, önerilerimiz de o ölçüde isabetli olacak.
Kredi TeklifimGelsin’in çıkış noktasıydı ancak bugün kredi kartı, mevduat, yatırım, sigorta, BankamGelsin, Kredi Karnesi ve TG Para gibi farklı temas noktalarınız bulunuyor. Önümüzdeki 12-18 ayda ürün portföyünde büyümenin ağırlık merkezi nerede olacak? Kullanıcının yalnızca finansmana ihtiyaç duyduğunda geldiği bir platformdan, finansal hayatı boyunca düzenli kullandığı bir ekosisteme dönüşmek stratejik hedefleriniz arasında mı?
İhsan Cem Zararsız:
“TeklifAI Kategoriyi Yeniden Tanımlayacak Katman Oluyor”
Önümüzdeki 12-18 ayda büyümenin ağırlık merkezi TeklifAI olacak. Kullanıcılarımıza sunduğumuz kredi, kredi kartı, yatırım ürünleri ve diğer finansal ihtiyaçlar gibi tüm temas noktalarımızı ayrı ayrı büyütmek yerine, TeklifAI’a odaklanarak kullanıcının kendi finansal verisini platformdaki toplu davranış verisiyle birlikte değerlendiriyor ve çeşitli finansal ihtiyaçlara tek merkezden en doğru ve hızlı şekilde cevap üretiyoruz.
Bu açıdan evet, kullanıcının yalnızca ihtiyaç anında geldiği bir platformdan, finansal hayatı boyunca düzenli kullandığı bir ekosisteme dönüşmek stratejik hedeflerimiz arasında.
Diğer yandan, 2021 yılından bu yana temel mantığımız kullanıcıların kendi verileriyle kişiselleştirilmiş teklif alabilmesiydi; bu altyapı, geçtiğimiz yıllarda aslında en çok geliştirdiğimiz kas oldu ve bugün bize bu kasla hareket etme imkânı sunuyor.
2025 sonunda 40 milyon dolar değerleme üzerinden tamamladığınız 4 milyon dolarlık Seri A yatırımı size önemli bir büyüme alanı açtı. Bu sermaye bugüne kadar en fazla hangi alanlarda karşılık buldu? Ürün geliştirme, yapay zeka, kullanıcı kazanımı, banka entegrasyonları ve yeni iş birlikleri arasında nasıl bir sermaye dağılımı yapıyorsunuz? Önümüzdeki dönemde yeni yatırım turu, stratejik ortaklık veya yeni satın almalar görebilir miyiz?
İhsan Cem Zararsız:
Geçen yıl aldığımız yatırım ve iş birliği yaptığımız büyük kurumlarla finansal anlamda güçlü bir yapıya kavuştuk. Bu finansal güç; teknoloji geliştirmemiz, istihdam yaratmamız ve kullanıcılara sunulan ürünlerin katma değerini artırmamız açısından bizim için büyük önem taşıyor.
Bu yatırım, sağlıklı ve sürdürülebilir büyümemiz için önemliydi. Her şeyden önce bizim için zamanı satın almak anlamına geldi; bu yatırımı almamız, teknoloji alanında attığımız adımlarla birlikte bankalar ve diğer finansal kuruluşlarla kurduğumuz entegrasyonları ve iş yapış hızımızı olumlu yönde etkiledi. Geliştirdiğimiz teknoloji ve katma değerli çözümlerimizle birlikte pazarlama kanallarımıza da daha fazla yatırım yapma imkânı bulduk. Bu da çok daha hızlı bir şekilde yüz binlerce yeni kullanıcıya ulaşmamızı sağladı.
İlerleyen dönemde satın almalar, birleşmeler veya yeni coğrafyalarda TeklifimGelsin’in teknolojisini görmenizin kapısı da bu yatırımla aralandı. Daha fazla test yapabilmek ve bu testlerin analizi doğrultusunda doğru adımlar atabilmek de bu yatırımın bir getirisiydi.
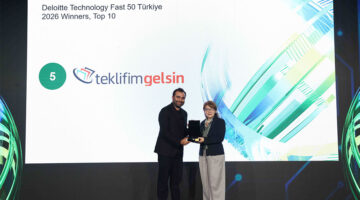
Yatırımı hemen kullanıp, bu kullanımla birlikte şirket kazancını ve kullanıcı sayısını bir anda şişirelim gibi bir stratejimiz olmadı. Önceliğimiz, finans alanında ihtiyaç sahibi kullanıcılarımızın problemlerine çözümler üretebilmek; bu çözümleri sağlam bir zeminde sunmaya başladığımızda da kullanıcı bazımızı artırmaktı. Bugün dönüp baktığımızda, bu sürdürülebilir büyümeyi Deloitte’un ülkemizdeki en hızlı büyüyen 50 şirketi arasında yer almamızdan da görebiliriz.
Globalleşme planınız hangi noktada? TeklifimGelsin modelini başka ülkelere birebir taşımak mı, teknolojiyi ve karar motorunu yerel finansal kuruluşlarla birlikte ölçeklemek mi daha gerçekçi görünüyor? Bir pazarı seçerken regülasyon, açık bankacılık olgunluğu, mobil kullanım, kredi penetrasyonu ve kullanıcı davranışı arasında hangi kriterlere bakıyorsunuz?
İhsan Cem Zararsız:
Bir pazara bakarken kriterlerimizi iki grupta değerlendiriyoruz. Davranışsal kriterler tarafında dijital bankacılığın yaygınlaşmasına, toplumun dijitalleşen finans dünyasındaki değişimlere adapte olabilme hızına ve genç nüfus oranına bakıyoruz; ülkenin finansal ekosistemine dair kriterler tarafında ise regülatörlerin bu konudaki adımlarını, finansal çözüm çeşitliliğini ve rekabet düzeyini değerlendiriyoruz.
Bu kapsamda Türkiye, anlattığımız bu tanıma ciddi anlamda uyuyor. Türkiye’ye benzer hem yakın hem uzak coğrafyalarda ciddi sayıda ülke var. Biz de bu kapsamda yaptığımız değerlendirmeler ve yapay zekanın bize sunduğu düşük maliyetli test ortamıyla, 2026 yılı bitmeden en az bir ülkede canlıya çıkmış ve son kullanıcılarla buluşuyor olacağız.
Sunacağımız ürünler TeklifimGelsin’in teknolojik altyapısına uyumlu olacak; ancak o ülkenin dinamikleri, hangi ürünlerimizi o pazarda çıkaracağımız konusunda da önemli bir karar noktası olacak.
Bir sonraki döneme baktığınızda TeklifimGelsin’in başarılı bir yıl geçirdiğini size hangi gelişmeler gösterecek? Kullanıcı ölçeğinin ötesinde, bugün üzerinde çalıştığınız hangi proje veya teknoloji şirketin kategorisini yeniden tanımlayabilecek? 2027’ye giderken TeklifimGelsin için ulaşmak istediğiniz asıl eşik nedir?
İhsan Cem Zararsız:
Gelecek vizyonumuzun odağında, Türkiye’de ve açılım gösterdiğimiz ülkelerde finans denildiğinde akla gelen ilk platformlardan biri olmak yer alıyor. Amacımız yalnızca kullanıcılarımızı finansal ürünlerle buluşturmak değil; ihtiyaçlarına göre en doğru kararı almalarını sağlayan güvenilir bir finansal yol arkadaşı olmak. Bunu yaparken yapay zeka ve veri odaklı teknolojilerimizi sürekli geliştiriyor, kişiselleştirilmiş bir deneyim sunmaya odaklanıyoruz. Türkiye’de oluşturduğumuz bu başarı hikâyesini uluslararası pazarlara taşıyarak, teknoloji ihraç eden ve döviz geliri yaratan güçlü bir finansal teknoloji şirketine dönüşmeyi hedefliyoruz.
2027, Türkiye’de beş yıldır kurduğumuz güçlü iş birliği yapısını katlayarak yukarı taşıyacağımız bir dönem olacak. Bize güvenen finansal kuruluşların beklentilerinin üzerinde karşılık bulmayı bekliyoruz. Kullanıcılarımız için de “finansal yol arkadaşı” terimini artık günlük hayatlarında kullanabilecekleri bir formatta hizmet vereceğiz. TeklifAI’ın daha fazla kullanıldığı ve konuşulduğu bir dönem bizi bekliyor.
2030 yılına kadar hizmet verdiğimiz ülkelerde toplamda 10 milyondan fazla kayıtlı kullanıcıya, 100’den fazla iş ortağına ulaşmayı ve finansal dünyada ihtiyaç duyulan tüm çözümleri barındıran bir finansal teknoloji şirketine dönüşmeyi hedefliyoruz. Kategoriyi yeniden tanımlayabilecek çalışma olarak TeklifAI öne çıkıyor: kullanıcı sormadan önce yanında duran, “senin tablon için daha iyi bir yol var” diyebilen bir yapıya evrilmesini hedefliyoruz.