
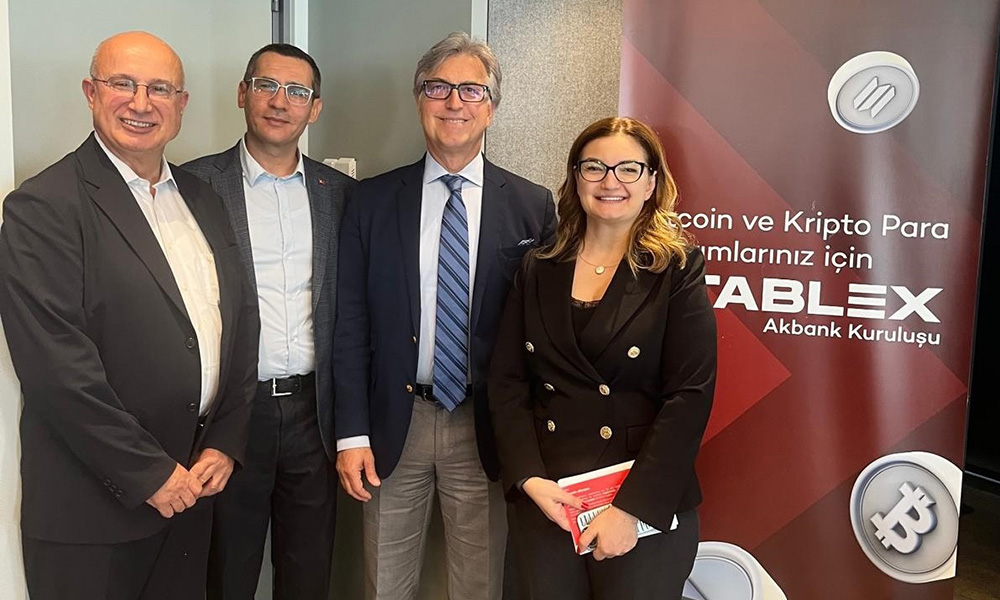
Blockchain Türkiye Platformu (BCTR) Vergi, Muhasebe ve Denetim Çalışma Grubu tarafından Stablex sponsorluğunda düzenlenen “Block Brew” buluşması, kripto varlık ekosisteminin temsilcilerini bir araya getirdi.
Blockchain Türkiye Platformu tarafından düzenlenen Block Brew buluşmasında, Kripto Varlık Hizmet Sağlayıcılarının lisanslama ve vergilendirme süreçleri, saklama kuruluşlarına ilişkin izinler, bilgi sistemleri kriterleri ve sektördeki güncel düzenleyici başlıklar değerlendirildi. Etkinlikte ayrıca SPK ve TÜBİTAK paylarının hesaplanması, BSMV uygulamaları ve kripto varlıkların vergilendirilmesine yönelik hazırlanmakta olan rapor gündeme geldi.
Blockchain Türkiye Platformu (BCTR) Vergi, Muhasebe ve Denetim Çalışma Grubu tarafından Stablex sponsorluğunda düzenlenen “Block Brew” buluşması, kripto varlık ekosisteminin temsilcilerini bir araya getirdi.
Etkinlikte Kripto Varlık Hizmet Sağlayıcılarının (KVHS) lisanslama ve vergilendirme süreçlerinin hukuki boyutları ile bilgi sistemleri altyapıları ele alındı. Güncel düzenleyici gelişmeler, uygulamada karşılaşılan başlıklar ve sektörün gelişimine yönelik ihtiyaçlar da toplantının gündeminde yer aldı.
Vergi, Muhasebe ve Denetim Çalışma Grubu Başkanı Tayfun İçten’in moderasyonunu üstlendiği panelde Stablex CEO’su Burcu Küçükünal, Paribu Kripto Varlık Saklama Kuruluşu A.Ş. Genel Müdürü Abdulkadir Kahraman ve TÜBİTAK BİLGEM Kripto Varlık Regülasyon Koordinatörü Fatih Birinci yer aldı.
Lisanslama ve Saklama Süreçleri Gündemdeydi
Panelde KVHS’lerin lisanslama sürecinin işleyişi, süreç boyunca oluşan maliyetler ve saklama hizmetlerine yönelik uygulamalar değerlendirildi.
SPK’nın 26 Mart 2026 tarih ve 18/617 sayılı kararıyla duyurulan, “saklama kuruluşlarının platformlara yaygın şekilde kripto varlık saklama hizmeti vermeye başlamasına” ilişkin süreç de toplantıda ele alındı.
Katılımcılar, uygulama süreçlerinin daha öngörülebilir hale gelmesinin ve sektöre yönelik beklentilerin netleşmesinin önemine dikkat çekti.
Saklama kuruluşlarının izin süreçlerinin platformlara yaygın biçimde hizmet vermeye başlamasıyla ilişkisi de değerlendirildi. Bu yapının saklama hizmetlerinin gelişimi ve platformların lisanslama süreçleri üzerindeki etkileri tartışıldı.
Platformların İş Modelleri ve Faaliyet Alanları Değerlendirildi
Etkinlikte platformların işlem hacimleri, gelir modelleri ve faaliyet alanlarının gelişimi de gündeme geldi.
Sektördeki iş modellerinin sürdürülebilirliği ile yeni ürünlere ilişkin düzenleyici çerçevenin oluşturulması ihtiyacı üzerinde duruldu.
Kripto varlık sektörünün gelişmesiyle birlikte platformların yalnızca alım-satım işlemleri üzerinden değil, farklı ürün ve hizmetlerle genişleyen yapılara dönüşmesi, düzenleyici çerçevenin de yeni iş modellerini kapsayacak biçimde ele alınması ihtiyacını beraberinde getiriyor.
TÜBİTAK’ın Bilgi Sistemleri Sürecindeki Rolü Ele Alındı
Block Brew buluşmasında KVHS’lerin bilgi sistemleri altyapılarına ilişkin kriterler ve ilgili kurumların bu süreçte üstlendiği roller de değerlendirildi.
Mevcut yasal çerçeve kapsamında TÜBİTAK’ın, kripto varlık hizmet sağlayıcılarının bilgi sistemleri altyapı kriterlerine uyumunun değerlendirilmesinde SPK’ya sağladığı teknik destek üzerinde duruldu.
Türkiye’de kripto varlık hizmet sağlayıcılarının lisanslama sürecinde finansal yeterlilik ve kurumsal yapı kadar bilgi sistemlerinin güvenliği ve teknik yeterliliği de temel değerlendirme alanları arasında yer alıyor.
SPK ve TÜBİTAK Paylarının Hesaplanması Tartışıldı
Panelin bir diğer başlığını KVHS’lerden alınan SPK ve TÜBİTAK payları oluşturdu.
Söz konusu payların hesaplanmasına ilişkin uygulamalar ile “brüt gelir” kavramının kapsamı değerlendirildi.
Farklı gelir modellerine sahip platformlar açısından hesaplama esaslarının nasıl uygulanacağı ve sektörün çeşitlenen iş modellerinin bu yapıya nasıl yansıyacağı üzerinde duruldu.
Bu başlık, kripto varlık sektörünün büyümesiyle birlikte yalnızca düzenleyici uyumun değil, regülasyon kaynaklı maliyetlerin de şirketlerin iş modelleri açısından daha önemli hale geldiğini gösteriyor.
BSMV Konusunda Düzenleyici Açıklık Bekleniyor
Kripto varlık hizmet sağlayıcılarının vergilendirilmesi de toplantının önemli gündem maddelerinden biri oldu.
Platformlar ve saklama kuruluşlarının faaliyetlerine uygulanacak vergisel çerçevenin, özellikle Banka ve Sigorta Muameleleri Vergisi açısından açıklığa kavuşturulmasının önemi vurgulandı.
Sektörde farklı faaliyet modellerinin gelişmesi, aynı zamanda hangi gelir kalemlerinin hangi vergi uygulamasına tabi olacağı konusunda daha ayrıntılı düzenleyici değerlendirmelere ihtiyaç doğuruyor.
Kripto Varlıkların Vergilendirilmesi Raporu 2027’nin İlk Çeyreğinde Yayımlanacak
BCTR Vergi, Muhasebe ve Denetim Çalışma Grubu tarafından hazırlanan “Kripto Varlıkların Vergilendirilmesi” raporu da Block Brew buluşmasında ele alındı.
Raporda KVHS’lerin vergisel öngörülebilirliği ve rekabet koşullarına ilişkin değerlendirmelere yer verilmesi planlanıyor.
Vergilendirme modelinin oluşturulmasında farklı vergi uygulamalarının birlikte ele alınması ve uygulanacak modelin yerli platformların rekabet koşulları üzerindeki olası etkilerinin dikkate alınması gerektiği değerlendirildi.
Hazırlanmakta olan raporun 2027 yılının ilk çeyreğinde kamuoyuyla paylaşılması planlanıyor.
Kriptoda Lisanslama Sonrası Gündem Uygulama Detaylarına Kaydı
Türkiye’de kripto varlık sektöründe düzenleyici çerçevenin oluşturulmasının ardından gündemin giderek uygulamanın ayrıntılarına kaydığı görülüyor. Lisanslama maliyetleri, saklama kuruluşlarının konumu, bilgi sistemleri kriterleri, SPK ve TÜBİTAK paylarının hesaplanması ile vergilendirme gibi başlıklar artık şirketlerin iş modelini doğrudan etkileyen konular haline geliyor.
Block Brew’da tartışılan başlıklar da sektörün önündeki yeni dönemin yalnızca “lisans alabilmek” üzerinden şekillenmeyeceğini gösteriyor. Lisans sonrasında sürdürülebilir iş modeli kurabilmek, düzenleyici maliyetleri yönetebilmek, saklama altyapısını doğru yapılandırmak ve vergisel yükümlülükleri öngörebilmek de rekabetin temel unsurları arasında yer alacak.
Özellikle BSMV uygulaması ile SPK ve TÜBİTAK paylarının hangi gelir kalemleri üzerinden hesaplanacağına ilişkin netlik, platformların maliyet yapısı ve ürün stratejileri açısından yakından izlenecek başlıklar arasında bulunuyor.


