ING Türkiye’nin “Eskiyen Normaller Araştırması”, tüketicilerin bankacılıkta uzun süredir olağan kabul edilen ücret ve fiziksel süreçleri giderek daha fazla sorguladığını ortaya koydu.
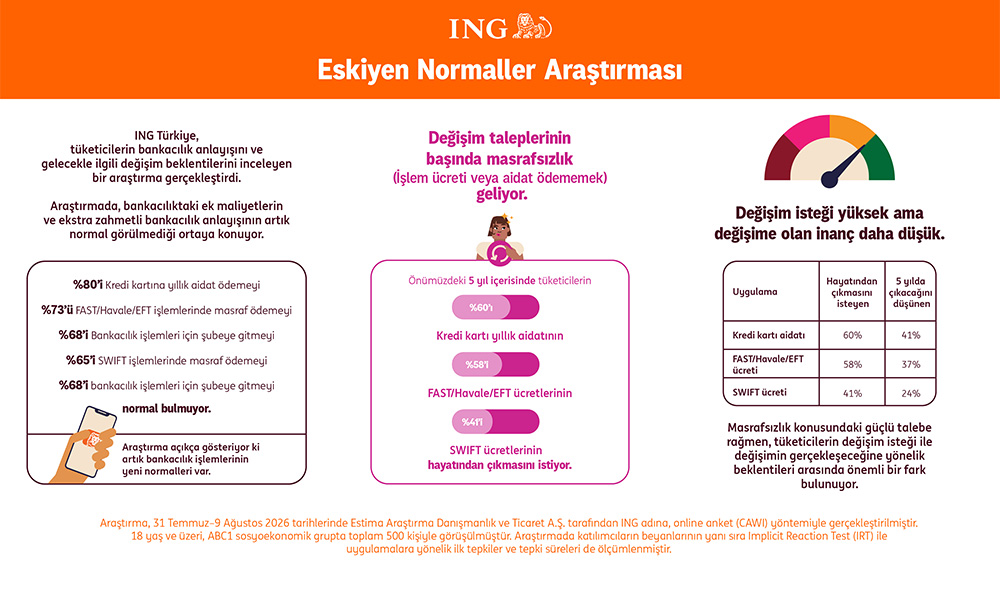
Araştırmaya göre katılımcıların yüzde 80’i kredi kartı yıllık aidatını, yüzde 73’ü FAST, havale ve EFT işlemlerinde ücret ödemeyi, yüzde 65’i ise SWIFT masraflarını normal bulmuyor. Önümüzdeki beş yılda bankacılıkta en fazla önem verilecek iki beklenti ise yüzde 83 ile masrafsızlık ve yüzde 81 ile zahmetsizlik oldu.
ING Türkiye tarafından Estima Araştırma Danışmanlık ve Ticaret A.Ş.’ye yaptırılan “Eskiyen Normaller Araştırması”, dijitalleşmenin bankacılık müşterilerinin beklentilerini nasıl değiştirdiğine odaklanıyor.
Araştırma, bankacılık hizmetlerinde hız ve dijital erişimin yanında ücretlerden arındırılmış ve fiziksel işlem ihtiyacını azaltan bir deneyimin de giderek daha fazla talep edildiğini gösteriyor.
Katılımcıların yüzde 76’sı fatura ödemek için fiziksel bir noktaya gitmeyi, yüzde 68’i ise bankacılık işlemleri için şubeye gitmeyi normal karşılamadığını belirtti.
Kredi Kartı Aidatını Yüzde 80 Normal Bulmuyor
Araştırmanın ücretlere ilişkin sonuçlarında kredi kartı yıllık aidatı ilk sırada yer aldı.
Katılımcıların yüzde 80’i kredi kartı yıllık aidatı ödemeyi normal bulmadığını söylerken, FAST, havale ve EFT işlemlerinde ücret ödemeyi normal karşılamayanların oranı yüzde 73 oldu.
SWIFT masraflarını normal bulmayanların oranı ise yüzde 65 olarak ölçüldü.
Bu sonuçlar, dijital bankacılıkta temel işlem ücretlerinin müşteri deneyimi açısından giderek daha görünür bir rekabet alanına dönüştüğünü gösteriyor.
Beklenti ile Gerçekleşeceğine Dair İnanç Arasında Fark Var
Araştırmanın dikkat çeken bulgularından biri, tüketicilerin ortadan kalkmasını istediği bankacılık uygulamalarıyla bunların gerçekten ortadan kalkacağına ilişkin beklentileri arasındaki fark.
Katılımcıların yüzde 60’ı kredi kartı aidatlarının önümüzdeki beş yıl içinde hayatlarından çıkmasını istiyor. Ancak bunun gerçekleşeceğine inananların oranı yüzde 41’de kalıyor.
Para transferi ücretlerinin ortadan kalkmasını isteyenlerin oranı yüzde 58 olurken, bunun gerçekleşeceğini düşünenlerin oranı yüzde 37.
SWIFT ücretlerinin kaldırılmasını isteyenlerin oranı yüzde 41 seviyesindeyken, önümüzdeki beş yılda bunun gerçekleşeceğine inananların oranı yüzde 24 olarak ölçüldü.
Masrafsızlık Yüzde 83 ile İlk Sırada
Araştırmaya göre tüketicilerin önümüzdeki beş yılda bankacılıkta en fazla önem vereceği unsur yüzde 83 ile masrafsızlık.
Zahmetsizlik ise yüzde 81 ile ikinci sırada yer aldı.
Şubeye gitmenin hayatından çıkmasını isteyenlerin oranı yüzde 50 olurken, katılımcıların yüzde 56’sı bunun önümüzdeki beş yıl içinde gerçekten ortadan kalkacağına inanıyor.
Bu tablo, bankacılıkta müşteri deneyiminin yalnızca mobil uygulamanın kullanım kolaylığı üzerinden şekillenmediğini gösteriyor. İşlem maliyetlerinin azaltılması ve fiziksel süreçlerin ortadan kaldırılması da dijital bankacılık deneyiminin temel parçaları haline geliyor.
ING Para Transferlerini Mobilde Ücretsiz Sunuyor
ING Türkiye, bireysel müşterilerine ING Mobil üzerinden EFT, havale ve FAST işlemlerini ücretsiz sunuyor.
ING Dijital Kredi Kartı ve ING Light Kredi Kartı aidatsız olarak kullanılabilirken, ING Bonus Kredi Kartı aylık 5.000 TL harcama koşuluyla aidatsız sunuluyor.
Banka ayrıca dijital kanallardan gerçekleştirilen SWIFT işlemlerinde banka ve muhabir banka masraflarını kaldırdığını belirtiyor.
ING müşterileri yatırım işlemlerini MKK ücreti ödemeden de gerçekleştirebiliyor.
Araştırma 500 Kişiyle Gerçekleştirildi
“Eskiyen Normaller Araştırması”, 31 Temmuz-9 Ağustos 2026 tarihleri arasında Estima Araştırma Danışmanlık ve Ticaret A.Ş. tarafından ING Türkiye adına gerçekleştirildi.
Online anket yöntemiyle yürütülen araştırmaya 18 yaş ve üzeri, ABC1 sosyoekonomik grubundan toplam 500 kişi katıldı.
Çalışmada katılımcıların beyanlarının yanında Implicit Reaction Test yöntemiyle uygulamalara yönelik ilk tepkiler ve tepki süreleri de ölçüldü.
Bankacılıkta Rekabet Ücret ve Sürtünme Üzerinden Şekilleniyor
Araştırmanın ortaya koyduğu tablo, dijital bankacılıkta müşterilerin artık yalnızca hızlı işlem yapmayı yeterli görmediğine işaret ediyor.
Kredi kartı aidatı, para transferi ve SWIFT gibi doğrudan maliyetler kadar şubeye gitme veya fiziksel bir noktada işlem yapma zorunluluğu da tüketiciler tarafından sorgulanıyor.
Önümüzdeki dönemde dijital bankacılık rekabetinde “kaç özellik sunulduğu” kadar, müşterinin işlem sırasında ne kadar ücret ödediği ve ne kadar az adımda sonuca ulaştığı da belirleyici olacak.