
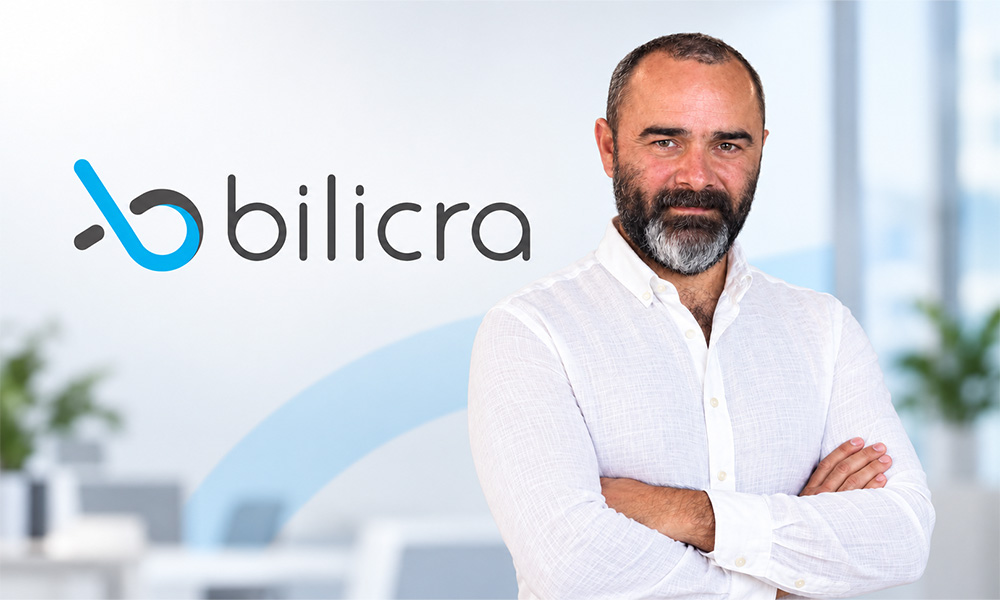
Bilicra Kurucusu Soner Arslan ile finansal servislerin görünmez hale geldiği yeni kullanıcı deneyimini, B-Hub’ın bankalar, ödeme kuruluşları ve sigorta şirketleri için sunduğu iş birliği modelini ve fintek vizyonunu konuştuk.
Finansal teknolojilerde yeni dönem, kullanıcıyı ayrı uygulamalara yönlendiren deneyimlerden günlük hayatın doğal akışına gömülen servislere doğru ilerliyor. Bilicra, B-Hub platformuyla çocukların okul yaşamından site yönetimlerine, üyelik sistemlerinden evcil hayvan hizmetlerine kadar farklı temas noktalarını açık bir platform mimarisinde bir araya getirerek bu dönüşümde yeni bir alan açmayı hedefliyor.
Fintechtime okurları için bir araya geldiğimiz Bilicra Kurucusu Soner Arslan ile finansal servislerin görünmez hale geldiği yeni kullanıcı deneyimini, B-Hub’ın bankalar, ödeme kuruluşları ve sigorta şirketleri için sunduğu iş birliği modelini, veri güvenliği yaklaşımını ve Bilicra’nın günlük yaşam içinden doğan fintek vizyonunu konuştuk.
B-Hub’ı çocukların okul yaşamından site yönetimlerine, üyelik sistemlerinden evcil hayvan hizmetlerine kadar günlük hayatın farklı temas noktalarını bir araya getiren açık bir platform olarak konumluyorsunuz. Finansal servislerin bu deneyimlerin içine gömülmesi sizce kullanıcı davranışını nasıl değiştirecek? Önümüzdeki dönemde bankacılık ve ödeme hizmetlerinin “görünmez” hale geldiği nasıl bir kullanıcı deneyimi öngörüyorsunuz?

Bilicra Kurucusu Soner Arslan
Biz B-Hub’ı, finansal hizmetlerin ayrıca aranıp bulunan değil, ihtiyaç duyulan anda doğal biçimde devreye giren bir yapıya dönüşmesi üzerine kurguluyoruz. Çocuğun okulda yaptığı bir harcama, bir üyeliğin yenilenmesi veya evcil hayvan için alınan bir hizmet; kullanıcı açısından ayrı ayrı finansal işlemler değil, günlük yaşamın parçaları.
Finansal servisler bu deneyimlerin içine doğru şekilde gömüldüğünde kullanıcı daha az adım atacak, daha az karar vermek zorunda kalacak ve işlemini çok daha hızlı tamamlayacak. Örneğin bir veli, çocuğunun okul içindeki harcama limitini belirleyebilecek, hangi kategorilerde harcama yapabileceğini yönetebilecek ve gerektiğinde bakiyesini tek adımda bankacılık veya cüzdan uygulamasından yükleyebilecek. Burada kullanıcı ödeme altyapısını değil, çocuğunun ihtiyacını yönettiğini hissedecek.
Önümüzdeki dönemde bankacılık ve ödeme hizmetlerinin tamamen ortadan kalkacağını değil, kullanıcı deneyiminin arka planına taşınacağını düşünüyoruz. Ödeme, finansman, sigorta veya sadakat gibi servisler ihtiyaç anında devreye girecek; ancak kullanıcıyı kendi süreçlerine mahkûm etmeyecek. Bizim “görünmez finans” yaklaşımımızın merkezinde de tam olarak bu var: Finansal işlemi görünmez, kontrolü ve güveni ise çok daha görünür hale getirmek.
B-Hub’ın bankalar, ödeme ve elektronik para kuruluşları ile sigorta şirketlerine yeni bir dijital temas noktası sunmasını hedefliyorsunuz. Bu iş birliklerinde Bilicra hangi rolü üstlenecek? Platformu yalnızca entegrasyon sağlayan bir teknoloji katmanı olarak mı, yoksa farklı finansal servislerin birlikte orkestre edildiği yeni bir ekosistem modeli olarak mı kurguluyorsunuz?
Bilicra’nın rolünü yalnızca sistemleri birbirine bağlayan teknik bir entegrasyon katmanı olarak görmüyoruz. Entegrasyon elbette platformun önemli bir parçası; ancak asıl değer, farklı sektörlerdeki günlük yaşam senaryolarını finansal kuruluşların ürünleriyle doğru bağlamda buluşturabilmek.
B-Hub açık bir platform olarak kurgulanıyor. Bankalar, ödeme ve elektronik para kuruluşları, sigorta şirketleri ve diğer servis sağlayıcılar kendi yetkinlikleriyle bu yapıya dahil olabilecek. Bilicra ise kullanıcı deneyimini, cihazları, uygulamaları, iş ortaklarını ve finansal servisleri aynı akış içerisinde orkestre eden taraf olacak.
Biz finansal kuruluşların yerine geçmeye çalışmıyoruz. Onlara, geleneksel kanalların dışında, gerçek bir ihtiyacın oluştuğu anda kullanıcıyla buluşabilecekleri yeni dijital temas noktaları sunuyoruz. Bir okul ödemesinden evcil hayvan sigortasına, site yaşamındaki tahsilatlardan üyelik modellerine kadar farklı servislerin tek bir platform içerisinde çalışabildiği bir ekosistem hedefliyoruz.
Dolayısıyla B-Hub’ı bir entegrasyon projesinden çok, farklı sektörlerin ve finansal servislerin birlikte değer ürettiği yeni bir dağıtım ve iş birliği modeli olarak görüyoruz.
Bilicra bugün 100 bini aşkın cihaz kullanıcısına ulaşmış durumda. Bu ölçekte oluşan günlük yaşam verisi, finansal hizmetlerin kişiselleştirilmesi açısından önemli bir potansiyel taşıyor. Veri güvenliği, kullanıcı izni ve kişiselleştirme arasındaki dengeyi nasıl kurmayı planlıyorsunuz? Bu veri katmanı ileride B-Hub’ın en önemli rekabet avantajlarından birine dönüşebilir mi?
Bilicra’nın 100 bini aşkın cihaz kullanıcısına ulaşmış olması, kullanıcıların günlük yaşamındaki ihtiyaçları daha iyi anlamamız açısından önemli bir ölçek sağlıyor. Ancak burada bizim için temel prensip çok net: Veri kullanıcıya aittir ve yalnızca açık izin, şeffaflık ve belirli bir hizmet amacı çerçevesinde kullanılabilir.
Kişiselleştirmeyi, kullanıcı hakkında mümkün olduğunca fazla veri toplamak şeklinde değerlendirmiyoruz. Tam tersine, ihtiyaç duyulan en az veriyi güvenli biçimde kullanarak daha doğru ve faydalı bir deneyim üretmek istiyoruz. Kullanıcı hangi verisinin, hangi amaçla ve hangi iş ortağıyla paylaşılacağını bilmeli; verdiği izni yönetebilmeli ve istediği zaman geri çekebilmelidir.
Bu nedenle veri güvenliğini sonradan eklenen teknik bir özellik değil, B-Hub’ın tasarımının temel unsurlarından biri olarak ele alıyoruz. Yetkilendirme, veri minimizasyonu, açık rıza, güvenli saklama ve iş ortaklarının yalnızca ihtiyaç duydukları ölçüde veriye erişebilmesi bu yaklaşımın temel parçaları.
Bu veri katmanı ileride B-Hub’ın önemli rekabet avantajlarından birine dönüşebilir; ancak avantajın kaynağı yalnızca veri miktarı olmayacak. Asıl farkı, farklı yaşam alanlarından gelen izinli veriyi anlamlı bağlama dönüştürme ve kullanıcıya gerçekten fayda sağlayan servisler üretme kabiliyeti yaratacak. Bunu da kullanıcı güvenini koruyarak yapabildiğimiz ölçüde sürdürülebilir bir avantaja çevirebiliriz.