EY-Parthenon Türkiye Şirket Ortağı Ozan Cığızoğlu, Fintechtime Kasım sayısı için yazdı “Müşteri sayısından müşteri ekonomisine: Ekosistem bankacılığı”.
Finansal hizmetlere giren oyuncuların sayısı artarken ekosistem bankacılığında başarının nasıl ölçüldüğünü yeniden düşünmemiz gerekiyor. Perakende, telekom ve e-ticaret şirketlerinin milyonlarca müşteriye erişimi önemli bir başlangıç avantajı sağlıyor. Ancak sürdürülebilir değer, bu müşterilerin ne kadarının düzenli işlem yaptığına, ana finansal ilişkisini hangi kurumla kurduğuna ve kârlı müşteriye dönüşebildiğine bağlı. Bu yazıda müşteri ekonomisini kayıtlı, aktif, birincil ve kârlı müşteri basamaklarından oluşan bir değer merdiveni üzerinden ele alıyoruz. Türkiye’deki fonlama maliyetleri, kredi büyümesine yönelik sınırlar ve müşterilerin birden fazla bankayla çalışması bu geçişi daha da önemli hale getiriyor. Açık bankacılık ve veri altyapısı ise müşteri ilişkisini derinleştirmek için güçlü fırsatlar sunuyor. Önümüzdeki dönemde rekabetin sonucunu ekosistemlerin büyüklüğünden çok, müşterilerle kurulan ilişkinin sürdürülebilir ekonomik değeri belirleyecek.
Müşteri sayısından müşteri ekonomisine: Ekosistem bankacılığı
Dijital bankalar, ödeme kuruluşları, elektronik para şirketleri, gömülü finans çözümleri, süper uygulamalar ve ekosistem oyuncuları finansal hizmetlerin sınırlarını yeniden tanımlıyor. Dünyada olduğu gibi Türkiye’de de geleneksel oyuncuların yanında perakende, telekom, e-ticaret ve teknoloji şirketleri bu alanı stratejik bir büyüme fırsatı olarak değerlendiriyor. Bu ilginin temelinde yalnızca teknolojik gelişmeler değil, cazip bir ekonomik hikaye de bulunuyor. Türkiye bankacılık sektörünün aktif büyüklüğü Mart 2026 itibarıyla 49,7 trilyon TL’ye ulaştı ve yalnızca yılın ilk çeyreğinde 2,8 trilyon TL arttı. Aktif dijital bankacılık müşteri sayısı bir yılda 9,1 milyon kişi artarak 129,5 milyona çıktı ve dijital kanallar bu büyümenin merkezinde yer aldı.
Ancak pazarın büyüyor olması ile oyuncuların değer yaratması arasında önemli bir fark bulunuyor.
Milyonlarca müşteriye ulaşma yanılgısı
Finansal hizmetlere giren yeni oyuncuların çoğu stratejilerini benzer bir varsayım üzerine kuruyor: Eğer bir kurumun zaten milyonlarca müşterisi varsa finansal hizmetlerde de başarılı olması gerekir. Bir perakendecinin sadakat programı kullanıcıları, bir telekom operatörünün aboneleri veya bir e-ticaret platformunun aktif müşterileri varsa, bu tabanın finansal ürünlere dönüştürülmesi doğal bir fırsat olarak görülüyor. Bu yaklaşım son derece mantıklı görünse de bankacılığın en kritik girdilerinden olan müşteri ilişkisinin niteliğini göz ardı ediyor.
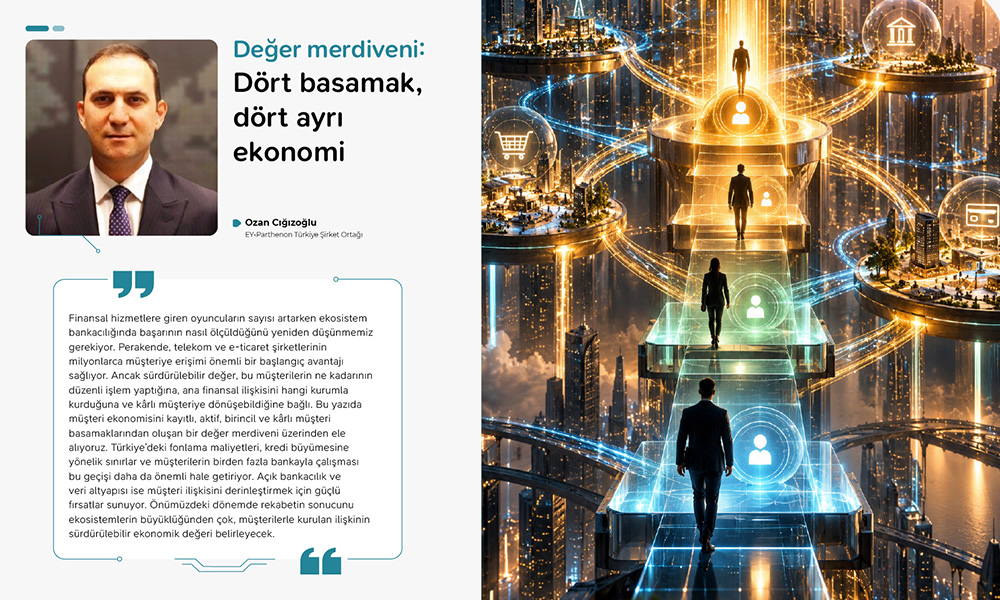
Değer merdiveni: Dört basamak, dört ayrı ekonomi
Ekosistem temelli modellerde müşteri ilişkisini tek bir sayı yerine dört basamaklı bir merdiven olarak düşünmek daha doğru bir resim veriyor:
Kayıtlı müşteri: Uygulamadan, hesap açıp ekosisteme giren kullanıcı. Bu basamak bir dağıtım başarısını gösterir, henüz bir bankacılık ilişkisini değil.
Aktif müşteri: Düzenli işlem yaparak bir kampanya, bir ödeme, bir transfer için kullanan müşteri. Gelir üretir ama ilişki kalıcı olmak zorunda değildir.
Birincil müşteri: Maaşını veya düzenli gelirini taşıyan, günlük finansal hayatını bu banka üzerinden yöneten müşteri. Mevduat, harcama ve veri akışı burada anlam kazanır.
Kârlı müşteri: Birden fazla ürün kullanan, kredi ihtiyacında ilk tercih olarak bu bankayı gören ve risk maliyeti doğru fiyatlanmış müşteri. Sürdürülebilir iş modeli bu basamakta kurulur.
Her basamak arasındaki geçiş oranı, bir modelin gerçek değerini belirler. Türkiye’de bu merdivenin üst basamaklarına çıkmak ayrıca zorlu. Ülkede tekilleştirilmemiş aktif bireysel dijital bankacılık müşteri sayısı 124,4 milyona ulaştı. Türkiye’nin yetişkin nüfusuna bakıldığında, bu rakam yetişkin başına ortalama iki aktif dijital bankacılık ilişkisine denk geliyor. Yani ortalama bir kullanıcı zaten birden fazla bankayla aktif ilişki içinde. Tüketici bankasını tamamen terk etmek yerine ürün bazında banka değiştirmeyi tercih ediyor Bu davranış, yeni oyuncuların “aktif müşteri” basamağına görece kolay çıkabildiği, ancak “birincil müşteri” basamağında yerleşik bankalarla doğrudan rekabete girdiği anlamına geliyor.
Değeri kim yakalıyor?
Yerel pazar müşteri ekonomisini doğrudan etkileyen üç özelliğe sahip:
Fonlama maliyeti birincil ilişkiyi pahalılaştırıyor: Yüksek faiz ortamında mevduat toplamak için fiyat rekabetine girmek, müşteri kazanımını hızlandırırken marjı eritiyor. Getiri odaklı müşteri, daha yüksek getiri bulduğunda aynı hızla ayrılabiliyor. Bu nedenle fiyatla kazanılan mevduat, birincil ilişkiye dönüşmedikçe kalıcı değer üretmiyor.
Kredi tarafında büyüme alanı sınırlı: Kârlılığın önemli kaynaklarından biri olan kredi ürünleri, Türkiye’de makro ihtiyati çerçeve içinde ilerliyor; ticari ve tüketici kredilerine aylık büyüme sınırları uygulanıyor. Dijital bankalar için ayrıca, müşteriye kullandırılabilecek kredi limiti daha sınırlı. Bu yapı finansal istikrar açısından önemli bir işlev görüyor; ancak yeni oyuncuların gelir modelini kredi üzerinden hızla ölçeklendirmesini zorlaştırıyor.
Veri altyapısı güçlü bir fırsat sunuyor: Türkiye, müşteri ekonomisini derinleştirmek için gelişmiş bir altyapıya sahip. Açık bankacılık sistemi 16,4 milyon kullanıcıya ve günlük ortalama 12,3 milyon işleme ulaştı; yeni sürümle kart verileri ve düzenli ödeme talimatları da sisteme eklendi. Bu ölçek, ekosistem oyuncularının kendi işlem verilerini müşterinin diğer finansal ilişkileriyle birleştirerek daha doğru teklif ve isabetli risk değerlendirmesi yapabilmesini sağlıyor. Müşteri merdiveninde üst basamaklara çıkmanın en güçlü aracı, tam olarak bu veri birleşimi olarak öne çıkıyor.
Önümüzdeki dönem için dört öngörü:
- Başarı metrikleri değişecek: Kayıtlı müşteri sayısı ve uygulama indirme rakamları yerini aktivasyon oranı, birincil müşteri payı ve müşteri başına gelir gibi göstergelere bırakacak. Yatırımcı ve yönetim gündeminde “kaç müşterimiz var” sorusu yerini “müşterilerimizin kaçı bizi ana bankası olarak görüyor” sorusuna bırakacak.
- Maaş ve düzenli gelir akışı en değerli rekabet alanı olacak: Birincil ilişkinin en somut göstergesi olan maaş hesabı, bütün oyuncuların en yoğun rekabet ettiği alan haline gelecek. Ekosistem oyuncuları için bu alanın doğal karşılığı ise çalışan, bayi ve tedarikçi ödemeleri gibi kendi ticari akışları üzerinden oluşan gelir akışları olacak.
- B2B, B2C’den daha hızlı değer üretecek: Bayi ve tedarikçi ağlarına gömülü finansman, müşteri ilişkisinin zaten ticari bir zorunluluk üzerine kurulu olduğu bir alan. Bu segmentte kayıtlı müşteriden kârlı müşteriye geçiş, tüketici tarafına kıyasla daha kısa ve daha öngörülebilir olacak.
- Ortaklık modelleri yeniden şekillenecek: Ekosistem oyuncuları ile bankalar arasındaki ilişki, basit bir dağıtım anlaşmasından gelir ve risk paylaşımına dayanan yapılandırılmış modellere evrilecek. Servis modeli bankacılığı bu ortaklıkların yasal zeminini sunarken, taraflar arasındaki asıl müzakere konusu müşteri ekonomisinin nasıl paylaşılacağı olacak.
Sonuç
Rekabet yoğunlaştıkça müşteri ekonomisi sorusunun önemi daha da artacak. Dijital bankalar yaygınlaşıyor, gömülü finans modelleri büyüyor ve finansal ürünler daha kolay kopyalanabilir hale geliyor. Bu ortamda sürdürülebilir rekabet avantajı yalnızca müşteri edinmekle mümkün görünmüyor. Asıl farklılaşma müşterinin davranışlarını daha iyi anlamaktan, daha doğru teklif sunmaktan ve daha derin finansal ilişkiler kurabilmekten geçiyor.
Bu nedenle önümüzdeki yıllarda başarılı olacak kurumlar muhtemelen en büyük ekosistemlere sahip olanlar değil sahip oldukları ekosistemleri daha yüksek müşteri aktivasyonuna, daha güçlü ürün penetrasyonuna ve daha yüksek yaşam boyu müşteri değerine dönüştürebilen oyuncular ön plana çıkacak. Çünkü finansal hizmetlerin geleceğini ekosistemlerin büyüklüğü değil, bu ekosistemlerin ne ölçüde sürdürülebilir kârlılığa dönüşebildiği belirleyecek.